Если оценка банка оказалась ниже согласованной цены покупки, главный практический вопрос — сколько денег нужно внести вам самим. Возьмите пересмотренную сумму финансирования, вычтите её из цены и прибавьте ещё не оплаченные расходы. Сравните результат со средствами, доступными к завершению сделки, сохранив необходимый запас на период после покупки. Более низкая оценка способна изменить расчёт, даже если цена продавца и ваши доходы не изменились.
Это руководство посвящено покупке конкретного готового объекта в Дубае с ипотекой. Числа в примере придуманы только для объяснения расчёта: они не являются лимитами кредитования, предложением банка или оценкой какой-либо недвижимости. Попросите кредитора подтвердить принятую им стоимость, сумму финансирования и оставшиеся условия именно вашей заявки. Результатом должен стать обновлённый график денежных обязательств, который можно обсудить с продавцом и специалистами по сделке.
Разделите цену, оценку и доступную сумму кредита
Цена в объявлении — отправная точка продавца; согласованная цена относится к вашей сделке. Стоимость объекта, принятая банком, используется для оценки финансирования. Не подменяйте одну сумму другой в таблице расчётов. В документе Emirates NBD с ключевыми условиями ипотеки оценка названа независимым определением рыночной стоимости. Она также не отвечает на все вопросы о дефектах, обслуживании или удобстве планировки для вашей семьи. Технический осмотр и собственную оценку пригодности жилья рассматривайте отдельно.
Запишите три суммы отдельно и укажите документ, подтверждающий каждую. Если банк сообщил лишь ориентировочный размер кредита, так его и обозначьте, добавив факторы, которые могут его изменить. HSBC UAE поясняет, что предварительное одобрение показывает возможный размер заимствования, но не гарантирует ипотеку. На раннем этапе поможет наше руководство по подготовке к ипотеке (на английском). Здесь важны фактическая сумма, которую кредитор готов выделить на эту покупку, и условия, которые ещё нужно выполнить до перечисления денег.
Пример расчёта нехватки собственных средств
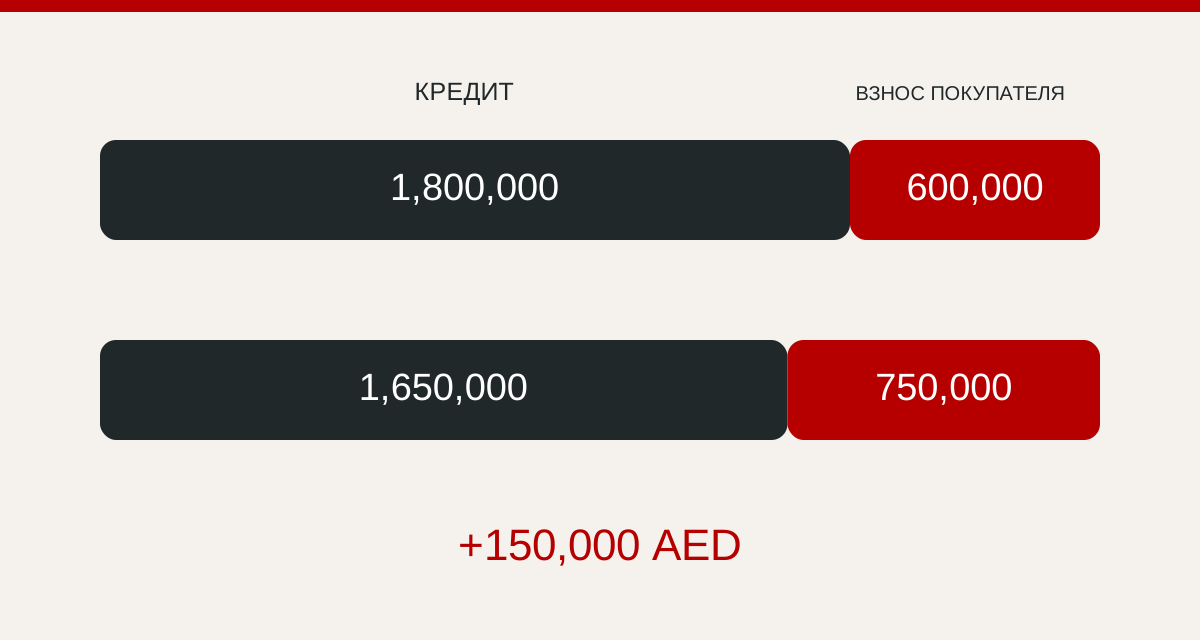
Допустим, согласованная цена составляет 2 400 000 AED. Только для этого примера предположим, что кредитор рассчитает финансирование как 75% от принятой стоимости 2 400 000 AED и никаких иных ограничений не будет. Тогда условный кредит равен 1 800 000 AED, а ваш взнос в счёт цены — 600 000 AED. Выбранные 75% служат учебным допущением, а не долей финансирования, доступной резиденту, иностранному покупателю или для определённого типа недвижимости.
Теперь предположим, что банк принял стоимость 2 200 000 AED, а условный принцип расчёта остался тем же. Размер кредита в примере станет 1 650 000 AED. При прежней согласованной цене 2 400 000 AED ваш взнос вырастет до 750 000 AED: дополнительно понадобятся 150 000 AED. Оценка снизилась на 200 000 AED, но кредит — на 150 000 AED. Смешение этих разниц завысило бы нехватку денег в данном примере. Расходы, страховка и запас средств после покупки ещё не включены ни в один из этих взносов.
| Показатель | Первое допущение | Более низкая принятая стоимость |
|---|---|---|
| Согласованная цена | 2,400,000 | 2,400,000 |
| Принятая стоимость | 2,400,000 | 2,200,000 |
| Условный кредит | 1,800,000 | 1,650,000 |
| Взнос покупателя в счёт цены | 600,000 | 750,000 |
Проверьте, какое ограничение действительно определяет кредит
Более низкая стоимость объекта не всегда уменьшает заём в той же пропорции. Представьте, что оценка самого заёмщика уже ограничила кредит в нашем примере суммой 1 600 000 AED. Она ниже обоих условных результатов по стоимости недвижимости — 1 800 000 и 1 650 000 AED. Если остальные условия не изменятся, более низкая оценка объекта сама по себе не повлияет на кредит в этом сценарии. Взнос покупателя в счёт цены останется 800 000 AED. Поэтому процентный калькулятор не заменяет письменного заключения банка.
Спросите, какое условие определяет предложенную сумму: принятая стоимость недвижимости, ваши обстоятельства, запрошенный кредит или другое правило продукта. Получите пересмотренную сумму в дирхамах, а не только процент из разговора. Если она изменилась, запросите причину и обновлённый пример выплат. Меньший кредит может снизить регулярные платежи, но увеличить деньги, нужные сейчас; ни то ни другое автоматически не делает покупку доступной. Оцените одновременно потребность при завершении и последующие обязательства.
Составьте реестр оставшихся платежей
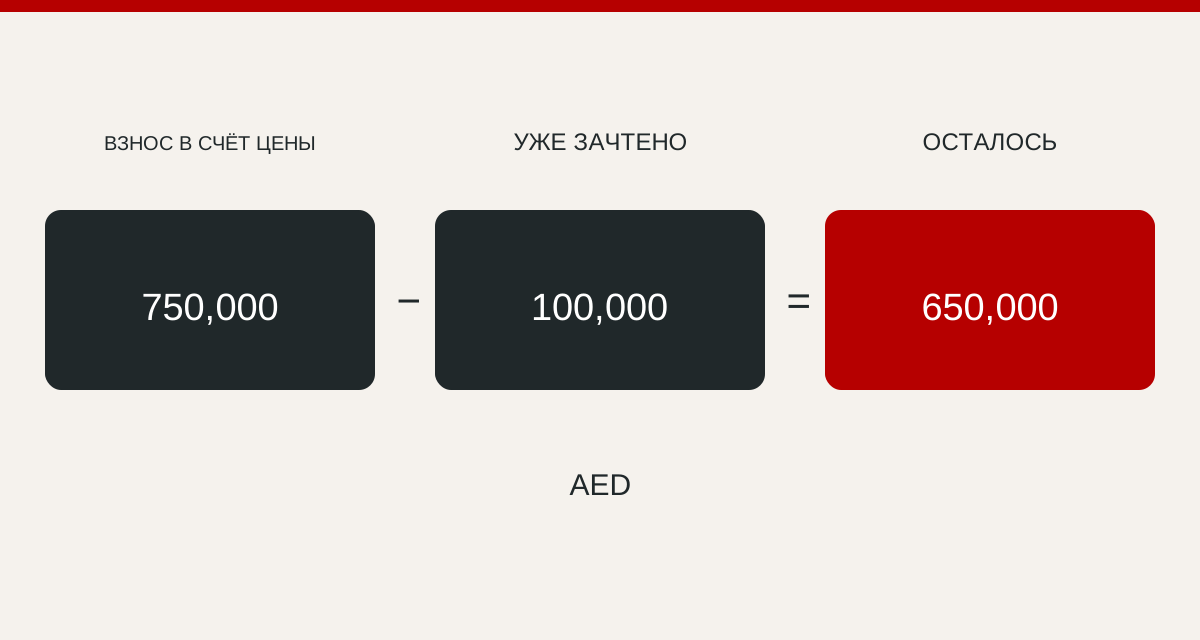
Отделите весь взнос покупателя в счёт цены от ещё не оплаченной части. При более низкой оценке в нашем примере покупатель вносит 750 000 AED. Если 100 000 AED уже уплачены и документально зачтены в цену, осталось внести 650 000 AED. Не вычитайте сумму лишь потому, что её назвали депозитом: установите, действительно ли она уплачена, где находится и как учтена в документе завершения сделки. Обеспечительный чек и подтверждённый платёж — разные строки расчёта.
Затем добавьте все отдельные расходы, которые ещё предстоит оплатить, используя актуальные письменные суммы именно вашей сделки. Для каждой укажите получателя, дату платежа и оплачена ли она уже. Платежи в счёт цены, сборы кредитора и расходы на сделку ведите раздельно, чтобы не учесть один чек дважды. Смета услуги не подтверждает оплату. Если размер сбора не выяснен, явно пометьте оценку или открытый вопрос: ноль создаст необоснованно оптимистичный остаток средств.
Подсчитайте средства, доступные к нужной дате
Остаток на сберегательном счёте не всегда равен деньгам, которые можно использовать при завершении сделки. Часть средств может находиться на срочном счёте, предназначаться для другого платежа или зависеть от продажи имущества. Запишите каждый источник и дату, к которой деньги смогут поступить на нужный счёт по проверенному каналу. Если средства идут из-за границы, заранее уточните у банков документы и порядок перевода. Общая оценка срока перевода не доказывает, когда зачислится именно ваш платёж.
Сравнивайте источники финансирования в валюте обязательства. Если сбережения хранятся в другой валюте, получите актуальную оценку обмена и стоимости перевода, а не считайте остаток на счёте фиксированной суммой в дирхамах. Оставьте резерв с учётом своих обстоятельств и обсудите сомнительные источники с кредитором. Не скрывайте дополнительные долги и не предполагайте, что краткосрочный кредит подходит для покрытия нехватки. Изменение обязательств может повлиять на оценку заявки, поэтому сообщайте о нём в предусмотренном порядке.
Сохраните деньги, необходимые после покупки
Прежде чем покрывать весь дефицит из сбережений, решите, что должно остаться доступным после сделки. Покупателю для собственного проживания могут понадобиться деньги на переезд, обязательный ремонт и обычные расходы семьи. Инвестору следует отделять средства на приобретение от резерва на простой, обслуживание и текущие затраты объекта. Опирайтесь на свои потребности и факты об объекте: универсального размера резерва здесь нет. Важно понять, позволит ли новая схема покупки пользоваться недвижимостью и содержать её без надежды на немедленное удачное событие.
Выделите защищённый резерв отдельной строкой, а не прячьте его в общем остатке. Сравните два результата: завершение по нынешней цене с пересмотренным кредитом и сохранение этого резерва. Если совместить их нельзя, структуру покупки нужно обсуждать заново. Меньший ежемесячный платёж не возвращает средства, уже нужные для жизни. Ожидаемую аренду, будущую премию или предполагаемую прибыль от перепродажи также нельзя считать деньгами, доступными сейчас для завершения. Проверьте сделку по источникам, которые можете подтвердить.
Проверьте исходные данные отчёта до спора с выводом
Сначала убедитесь, что оценён именно нужный объект по правильным документам. Узнайте у кредитора или назначенного специалиста, как сообщить о фактической ошибке: например, неверном номере квартиры или описании площади, не совпадающем с предоставленным документом. Приложите исходный документ и точно укажите, что требуется проверить. Не изменяйте документы и не называйте неподтверждённую характеристику установленным фактом. Конкретная просьба об исправлении полезнее общего заявления, что недвижимость должна стоить дороже.
Спросите, допускается ли пересмотр, кто может его запросить, взимается ли плата и как это скажется на сроках. Возможность пересмотра и результат не гарантированы. Не думайте, что оплата другой оценки заставит нынешнего кредитора её принять. Запрашиваемые цены сопоставимых объявлений помогают сформулировать вопрос, но сами по себе не доказывают цену завершённой сделки. Наше руководство по подтверждению цены (на английском) объясняет, как сравнивать данные. Кредитор должен указать, какие доказательства допустимы в вашем случае.
Обсудите с продавцом пересмотренное предложение
Более низкая оценка кредитора не изменяет автоматически согласованную цену продажи. Если вы хотите обсудить снижение, изложите предложение точно: новую цену, положение с финансированием и реальные условия завершения. Спросите специалиста по сделке, как это соотносится с уже принятыми обязательствами. Разговор должен касаться выполнимой покупки; банковская оценка сама по себе не даёт законного права на скидку. Продавец может согласиться, отказаться или предложить иной вариант, поэтому не стройте бюджет на одном ожидаемом ответе.
Если цена меняется, пересчитайте всю структуру финансирования. Нельзя просто вычесть предполагаемую скидку из старого дефицита и считать кредит прежним. Банку может потребоваться новая оценка расчётов по обновлённым условиям сделки. Получите актуальную сумму и запишите оставшиеся требования до того, как сочтёте новое предложение обеспеченным средствами. Если соглашение достигнуто, надлежащие документы должны отразить его через специалистов, оформляющих продажу. Таблица помогает принять решение, но не заменяет подписанные условия и требования кредитора.
Сравните реальные варианты без спешки с кредитом
Если пересмотренный взнос для вас слишком велик, можно обсудить несколько путей: внести больше собственных доступных денег, договориться о другой цене, изучить иное финансирование или пересмотреть саму покупку с учётом условий договора. Последствия у вариантов разные. Дополнительный взнос уменьшает резерв; новый кредитор проведёт собственную оценку; изменение цены требует согласия продавца. Получите реальные суммы и сроки до того, как назовёте любой вариант решением. Объявленная другим банком доля кредита не подтверждает, что он профинансирует ту же квартиру на этих условиях.
Если рассматриваете другого кредитора, сравните всё предложение: деньги к завершению сделки, график выплат, уже понесённые и новые сборы, оставшиеся условия и необходимое время. Уточните, какие отчёты и документы можно использовать повторно, не предполагая их автоматический перенос. Не оплачивайте несколько заявок, не поняв их стоимость и цель. Если ни один проверенный вариант не укладывается в ваши возможности и сроки, получите консультацию о договорных возможностях. Уже потраченные деньги не должны стать единственной причиной взять обязательство больше устойчивого для вас.
Следите за датами договора во время банковской проверки
Поставьте незавершённые этапы банка рядом с датами в документах сделки. Определите, кто должен предоставить следующий документ и когда нужен ответ, чтобы покупка оставалась выполнимой. Ожидаемая дата решения банка не является согласованным с продавцом продлением. Если может понадобиться больше времени, заранее сообщите специалистам обеих сторон и выясните, что требуется оформить. Не полагайтесь на неформальное сообщение о гибкости участников, когда обязательства определены в другом документе.
Не предполагайте, что низкая оценка позволяет бесплатно отказаться от покупки или гарантирует возврат депозита. Последствия зависят от конкретного договора и обстоятельств. До того как опираться на условие о финансировании, уведомление, срок или предложенное изменение, попросите квалифицированного юриста их разъяснить. Храните оценку и сообщения о пересмотренном финансировании вместе с документами сделки, чтобы консультация учитывала реальные бумаги. Наш список документов для передачи недвижимости (на английском) помогает увидеть общую последовательность, а ответы по вашей покупке нужно получить у ответственных специалистов.
Сверьте итоговые суммы до организации платежа
Попросите кредитора указать сумму, направляемую на покупку, удержания или отдельно оплачиваемые сборы, получателей средств и невыполненные условия выдачи. Сравните подтверждение с итоговым расчётом сделки, а не с самым крупным числом из примерного графика кредита. Убедитесь, что взнос покупателя и деньги кредитора вместе покрывают документально распределённую цену. Если у продавца есть действующая ипотека или другая зависимость сделки, ответственные специалисты должны объяснить порядок платежей и включить его в график с датами.
Проверяйте платёжные реквизиты по установленным каналам, особенно если счёт или получатель неожиданно меняется. Сохраняйте подтверждения и квитанции, затем отмечайте соответствующую строку расчёта оплаченной. После каждого изменения датируйте новую таблицу и сохраняйте прежнюю, чтобы была понятна причина другого размера собственного взноса. Последняя сверка проста: финансирование цены, отдельные неоплаченные расходы, сроки и защищённый резерв должны относиться к одной версии сделки. Если это не так, устраните расхождение до решения о готовности завершить покупку.
Вопросы, на которые нужен письменный ответ
- Какая стоимость объекта и какие другие условия определяют пересмотренный кредит?
- Сколько осталось внести в счёт цены после документально подтверждённых зачётов?
- Какие расходы ещё не оплачены и кто должен получить каждый платёж?
- Какие средства поступят к требуемой дате без использования защищённого резерва?
- Какие действия по договору необходимы, если финансирование или сроки меняются?
Возьмите ответы, сведения о выбранной квартире и новый график средств на консультацию в Property Gulf, чтобы обсудить поиск в рамках финансирования, которое можете подтвердить. Если нынешняя сделка больше не подходит, тот же расчёт поможет сузить следующий список вариантов. Цель не сводится к большему кредиту или снижению цены продавцом: нужна документально обоснованная структура покупки, соответствующая доступным ресурсам, обязанностям и планируемому использованию жилья.
Первоисточники и пределы примера
Приведённые ниже официальные источники повторно проверены 27 октября 2026 года. HSBC UAE разъясняет различие между предварительным одобрением и гарантированным кредитом. Документ Emirates NBD подтверждает роль оценки; его ориентировочные условия не используются здесь как актуальное предложение продукта. Все суммы сценария и расчёт платежей служат для объяснения метода. Действующие критерии, цена кредита, сборы и условия выдачи денег должны подтверждаться для конкретного заёмщика, кредитора и объекта.