Si l'évaluation retenue par la banque est inférieure au prix d'achat convenu, la question immédiate est le montant à financer vous-même. Partez de la somme que le prêteur prévoit désormais de verser, soustrayez-la du prix puis ajoutez les frais restant à régler. Comparez ce total avec l'argent disponible à la finalisation, tout en préservant la réserve nécessaire après l'achat. Une évaluation plus basse peut modifier l'opération même si le prix du vendeur et vos revenus n'ont pas changé.
Ce guide concerne l'achat financé d'un bien existant et précisément identifié à Dubaï. Les chiffres de l'exemple sont fictifs et servent uniquement à expliquer le calcul : ils ne représentent ni plafond de crédit, ni offre bancaire, ni évaluation d'un bien réel. Demandez au prêteur de confirmer la valeur retenue, le financement et les conditions encore à remplir dans votre dossier. Vous pourrez alors établir un nouveau calendrier de trésorerie à discuter avec le vendeur et les professionnels chargés de la transaction.
Distinguer le prix, l'évaluation et le prêt disponible
Le prix affiché est le point de départ du vendeur; le prix convenu appartient à votre transaction. La valeur du logement acceptée par le prêteur intervient dans une autre analyse, celle du financement. Ne substituez pas ces montants les uns aux autres dans votre tableau. La fiche d'informations essentielles d'Emirates NBD décrit l'évaluation comme une appréciation indépendante de la valeur de marché. Elle ne règle pas non plus les questions de défauts, d'entretien ou d'adéquation du plan à votre foyer. Gardez séparés l'inspection technique et votre propre jugement sur le bien.
Inscrivez les trois montants sur des lignes distinctes avec la pièce qui justifie chacun. Si la banque ne communique qu'un prêt estimatif, indiquez-le clairement et notez ce qui pourrait le modifier. HSBC UAE précise qu'un accord de principe indique une capacité d'emprunt possible sans garantir le crédit immobilier. Notre guide de préparation du prêt (en anglais) aide à l'étape antérieure. Ici, il faut connaître le montant réellement mobilisable pour cet achat et les conditions qui séparent encore l'indication actuelle du versement effectif.
Exemple chiffré du besoin supplémentaire de liquidités
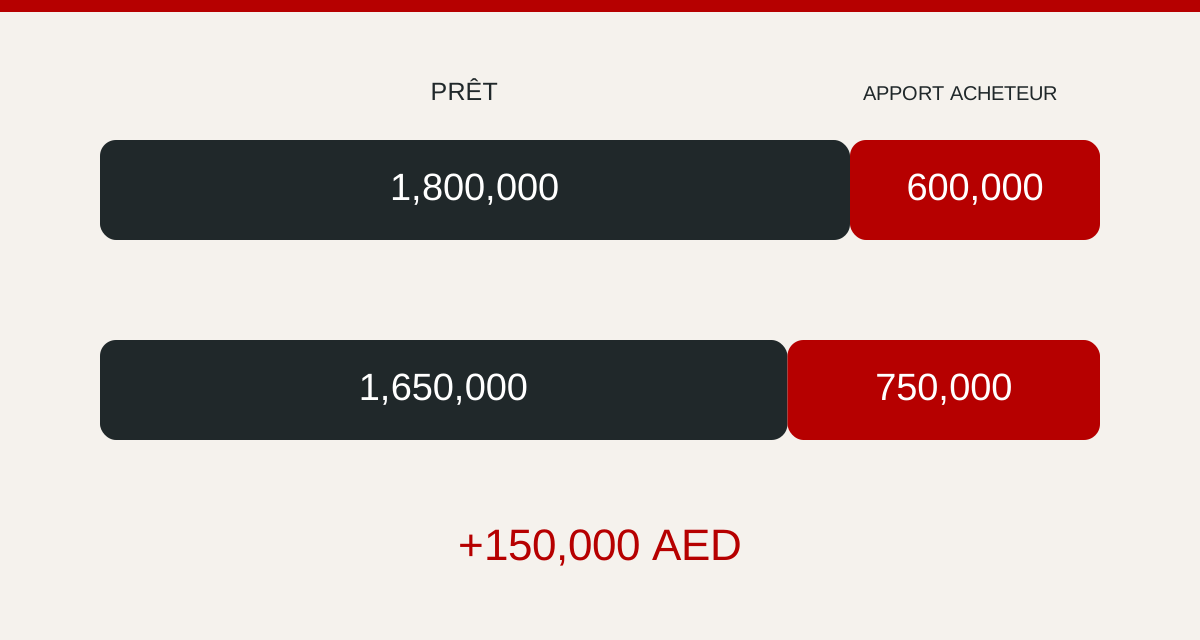
Supposons un prix convenu de 2 400 000 AED. Pour cet exemple seulement, retenons l'hypothèse d'un financement calculé à 75 % d'une valeur acceptée de 2 400 000 AED, sans autre restriction qui réduirait le résultat. Le prêt illustratif atteint 1 800 000 AED et votre contribution au prix, 600 000 AED. Ce pourcentage est une hypothèse pédagogique choisie pour le calcul; il n'indique pas la part accessible à un résident, à un acheteur à l'étranger ou pour un type précis de bien.
Supposons ensuite une valeur acceptée de 2 200 000 AED avec la même hypothèse de calcul. Le prêt de l'exemple passe à 1 650 000 AED. Le prix convenu restant à 2 400 000 AED, votre contribution monte à 750 000 AED, soit 150 000 AED de plus. La valeur a baissé de 200 000 AED, mais le prêt de 150 000 AED. Confondre les deux différences surestimerait les fonds supplémentaires nécessaires dans cet exemple. Frais, assurance et réserve après achat ne figurent encore dans aucun de ces montants.
| Poste | Première hypothèse | Valeur acceptée plus faible |
|---|---|---|
| Prix convenu | 2,400,000 | 2,400,000 |
| Valeur acceptée | 2,400,000 | 2,200,000 |
| Prêt supposé | 1,800,000 | 1,650,000 |
| Apport de l'acheteur au prix | 600,000 | 750,000 |
Identifier la limite qui détermine réellement le prêt
Une valeur immobilière plus faible ne réduit pas toujours l'emprunt dans la même proportion. Imaginons que l'analyse de l'emprunteur limite déjà le prêt de notre exemple à 1 600 000 AED. Ce montant est inférieur aux deux calculs immobiliers illustratifs, soit 1 800 000 et 1 650 000 AED. Si toutes les autres conditions restent identiques, la baisse de valeur ne change pas le prêt dans ce scénario. L'apport de l'acheteur au prix reste de 800 000 AED. Un calculateur fondé sur un pourcentage ne peut donc remplacer l'évaluation écrite du prêteur.
Demandez quel facteur commande le montant proposé : valeur immobilière acceptée, situation personnelle évaluée, prêt demandé ou autre condition du produit. Obtenez la somme révisée en dirhams plutôt qu'un simple pourcentage cité oralement. Si elle change, demandez pourquoi et sollicitez une nouvelle simulation de remboursement. Un prêt plus petit peut réduire les mensualités tout en augmentant les fonds nécessaires aujourd'hui; aucun de ces effets ne rend l'ensemble de l'achat automatiquement abordable. Examinez à la fois le besoin immédiat et l'engagement durable.
Dresser le registre des paiements restant à effectuer
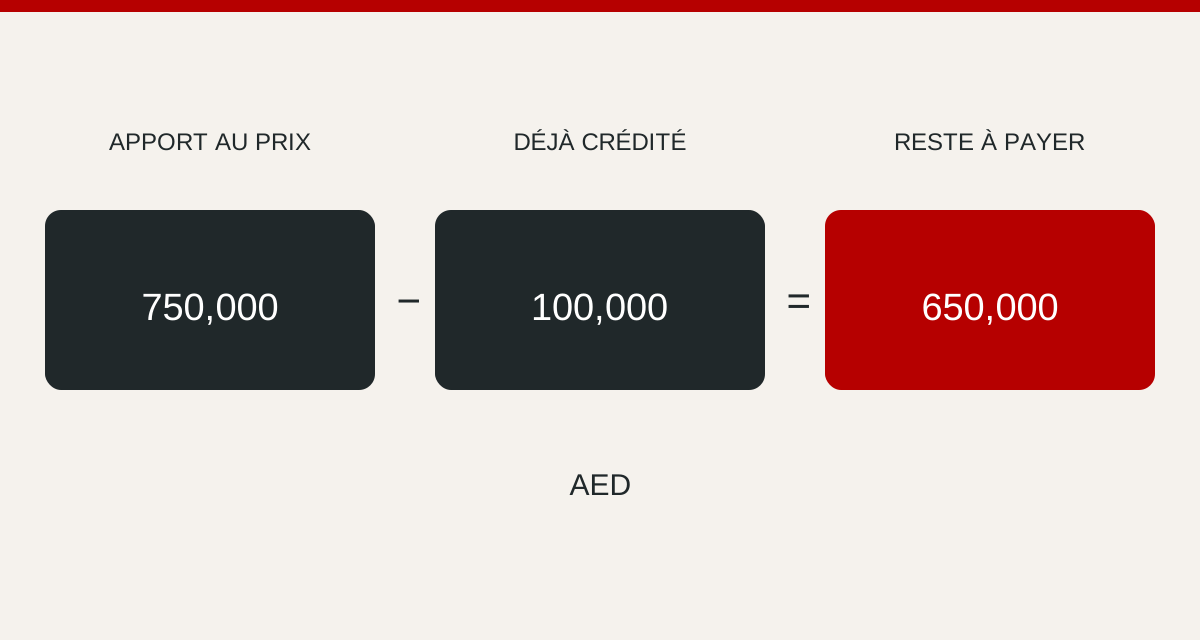
Distinguez l'apport total au prix de la part qu'il reste à régler. Dans l'exemple avec une valeur plus basse, l'acheteur doit contribuer 750 000 AED au prix. Si 100 000 AED ont déjà été payés et formellement imputés à ce prix, il reste 650 000 AED. Ne déduisez pas une somme au seul motif qu'on l'appelle dépôt : établissez si elle a été versée, où elle se trouve et comment le décompte de finalisation la traite. Un chèque de garantie et un paiement reconnu ne sont pas des écritures interchangeables.
Ajoutez ensuite chaque frais distinct encore dû, à partir des chiffres écrits et actuels de votre transaction. Indiquez destinataire, échéance et état du paiement. Tenez les versements sur le prix, les frais du prêteur et les coûts de transaction dans des colonnes séparées pour ne pas compter deux fois un reçu. Un devis ne prouve pas un paiement. Si une charge n'est pas fixée, inscrivez une estimation clairement signalée ou une question ouverte; mettre zéro embellirait le solde disponible sans preuve.
Compter l'argent disponible à la date requise
Le solde d'épargne n'est pas forcément la somme utilisable le jour de la finalisation. Certains fonds sont placés à terme, réservés à un autre paiement ou dépendent de la vente d'un actif. Notez chaque source et la date à laquelle elle pourra parvenir au compte nécessaire par un canal vérifié. Si l'argent vient de l'étranger, renseignez-vous auprès des banques sur les documents et modalités de transfert avant de bâtir le calendrier. Un délai de transfert général ne prouve pas la date de réception de votre propre paiement.
Comparez les sources de financement dans la monnaie dans laquelle l'obligation doit être réglée. Si votre épargne est détenue dans une autre devise, demandez une estimation actuelle du change et des frais de transfert; ne transformez pas le solde en montant fixe de dirhams. Gardez une marge adaptée à votre situation et discutez des sources incertaines avec le prêteur. Ne dissimulez pas d'autres emprunts et ne supposez pas qu'un crédit à court terme peut combler le manque. Toute variation de vos engagements peut compter dans l'évaluation du financement et doit être déclarée par la procédure appropriée.
Protéger les fonds nécessaires après la transaction
Avant de puiser dans toute votre épargne pour combler l'écart, décidez de la somme qui doit rester disponible après l'achat. Pour habiter le bien, il peut s'agir du déménagement, de réparations indispensables et des dépenses habituelles du foyer. Un investisseur distinguera les fonds d'acquisition de ceux destinés à une période sans locataire, à l'entretien et aux charges régulières. Fondez-vous sur vos besoins et sur les informations réelles du logement; ce guide ne prescrit pas de réserve universelle. Vérifiez que l'achat révisé permet encore d'utiliser et d'entretenir le bien sans compter sur un événement immédiatement favorable.
Inscrivez cette réserve protégée sur une ligne distincte au lieu de la cacher dans un solde apparemment confortable. Comparez alors deux résultats : finaliser au prix actuel avec le prêt révisé et conserver intacte la réserve. S'ils ne peuvent coexister, la structure d'achat mérite une nouvelle discussion. Une mensualité plus faible ne remplace pas l'argent déjà nécessaire aux dépenses de vie. Ne comptez pas non plus loyer attendu, prime future ou gain supposé à la revente comme des fonds déjà disponibles pour finaliser. Appuyez la décision sur des ressources démontrables.
Vérifier les données du rapport avant de contester sa conclusion
Commencez par confirmer que l'évaluation porte sur la bonne unité et les bons documents. Demandez au prêteur ou au professionnel mandaté comment signaler une erreur factuelle, par exemple un identifiant d'appartement erroné ou une surface qui ne correspond pas au document fourni. Joignez la pièce d'origine et précisez exactement le point à vérifier. Ne modifiez aucun document et ne présentez pas comme acquise une caractéristique non vérifiée. Une demande de correction précise est plus utile qu'une affirmation générale selon laquelle le bien devrait valoir davantage.
Demandez si un réexamen est possible, qui peut le solliciter, s'il est payant et quel serait son effet sur le calendrier. Ni la procédure ni son résultat ne sont garantis. Payer une autre évaluation n'oblige pas forcément le prêteur actuel à l'accepter. Les prix demandés dans des annonces comparables peuvent orienter la question, mais ne prouvent pas à eux seuls le prix d'une vente conclue. Notre guide sur les preuves de prix (en anglais) explique comment examiner les comparaisons. Le prêteur doit préciser les éléments qu'il peut prendre en compte pour votre dossier.
Présenter une proposition révisée au vendeur
Une évaluation bancaire plus basse ne change pas automatiquement le prix de vente convenu. Si vous souhaitez négocier une baisse, exposez clairement le nouveau prix, le financement et les modalités de finalisation que vous pouvez respecter. Demandez au professionnel de la transaction comment cette proposition s'articule avec les engagements déjà pris. Discutez d'un achat réalisable au lieu de présenter l'évaluation comme un droit légal à une remise. Le vendeur peut accepter, refuser ou faire une contre-proposition; votre budget ne doit présumer aucune de ces réponses.
Si le prix change, recalculez l'ensemble du financement. Ne retirez pas simplement la remise envisagée de l'ancien besoin de liquidités en supposant que le prêt restera identique. Le prêteur pourrait devoir réexaminer les chiffres sur la base des nouveaux éléments. Obtenez le montant actualisé et notez les conditions encore en suspens avant de considérer la nouvelle proposition comme financée. Si un accord intervient, faites reprendre ses termes dans les documents appropriés avec les professionnels chargés de la vente. Le tableau aide à décider; il ne remplace ni les conditions signées ni les exigences bancaires.
Comparer les options concrètes sans précipiter le financement
Si le nouveau besoin de trésorerie dépasse votre confort, plusieurs discussions sont possibles : apporter davantage de fonds personnels disponibles, proposer un autre prix, examiner un financement différent ou reconsidérer l'achat dans le cadre de vos engagements contractuels. Chaque solution éventuelle a ses conséquences. Un apport plus élevé réduit la réserve; un nouveau prêteur recommence l'analyse; changer le prix nécessite un accord. Obtenez chiffres et délais réels avant de présenter une option comme une réponse. Le pourcentage affiché par une autre banque ne confirme pas qu'elle financera ce même bien à cette hauteur.
Si vous étudiez un autre prêteur, comparez l'arrangement complet : somme à verser à la finalisation, remboursements, frais déjà engagés, nouveaux frais, conditions ouvertes et temps requis. Demandez quels rapports ou documents peuvent être réutilisés au lieu de présumer qu'ils seront transférables. Évitez de payer plusieurs demandes sans comprendre leur coût et leur objectif. Si aucune option vérifiée ne correspond à vos moyens et aux échéances, demandez conseil sur vos possibilités contractuelles. Les dépenses déjà faites ne doivent pas, à elles seules, vous pousser vers un engagement durablement trop lourd.
Suivre les dates du contrat pendant l'examen bancaire
Placez les étapes restant au prêteur à côté des dates inscrites dans les documents de transaction. Identifiez la personne chargée de fournir chaque élément et la date à laquelle une réponse est nécessaire pour que l'achat reste réalisable. Une date de réponse bancaire attendue ne vaut pas prolongation convenue avec le vendeur. Si davantage de temps risque d'être nécessaire, soulevez le sujet tôt auprès des professionnels des deux parties et déterminez ce qui doit être écrit. Ne vous fiez pas à un message informel sur la souplesse de chacun lorsque l'obligation figure ailleurs.
Une évaluation basse ne donne pas automatiquement le droit d'annuler sans frais ni la garantie de récupérer un dépôt. Les effets dépendent de l'accord réel et des circonstances applicables. Demandez à un juriste qualifié d'expliquer toute condition de financement, obligation de notification, date limite ou modification envisagée avant de vous y fier. Conservez l'évaluation et les échanges sur le financement révisé dans le dossier pour que l'avis porte sur les documents véritables. Notre liste des documents de transfert (en anglais) montre la séquence générale; sollicitez des réponses propres à votre opération auprès des professionnels responsables.
Rapprocher les montants définitifs avant de payer
Demandez au prêteur de préciser la somme destinée à l'achat, les déductions ou frais payables séparément, les destinataires des fonds et les conditions de déblocage encore ouvertes. Comparez cette confirmation avec le décompte final, plutôt qu'avec le plus grand chiffre d'une simulation de prêt. Vérifiez qu'apport de l'acheteur et fonds du prêteur couvrent ensemble le prix réparti dans les documents. Si une hypothèque du vendeur ou une autre dépendance intervient, laissez les professionnels responsables expliquer l'ordre des paiements et l'intégrer au calendrier daté.
Vérifiez les instructions de paiement par les canaux établis, surtout si le compte ou le bénéficiaire change soudainement. Conservez confirmations et reçus, puis marquez la ligne correspondante du registre comme réglée. Après toute révision, datez le nouveau tableau et gardez l'ancien pour expliquer l'évolution du besoin de liquidités. Le dernier contrôle est simple : financement du prix, coûts distincts encore dus, calendrier et réserve protégée doivent tous correspondre à la même version de la transaction. Sinon, résolvez l'écart avant de considérer l'achat comme prêt à être finalisé.
Questions auxquelles répondre par écrit
- Quelle valeur du bien et quelles autres conditions déterminent le prêt révisé ?
- Quelle somme reste due sur le prix après les montants crédités et documentés ?
- Quels frais restent impayés et qui doit recevoir chaque versement ?
- Quelles ressources seront disponibles à la date requise sans entamer la réserve protégée ?
- Quelle démarche contractuelle s'impose si le financement ou le calendrier change ?
Apportez ces réponses, l'identification du bien retenu et votre nouveau calendrier de trésorerie à une consultation chez Property Gulf pour discuter d'une recherche adaptée au financement que vous pouvez justifier. Si la transaction ne vous convient plus, le même tableau aidera à sélectionner d'autres biens. L'issue utile n'est pas seulement un prêt plus élevé ou une remise accordée par le vendeur : c'est une structure d'achat documentée qui respecte vos moyens, vos responsabilités et l'usage prévu du logement.
Sources primaires et portée de l'exemple
Les sources officielles ci-dessous ont été revérifiées le 27 octobre 2026. HSBC UAE distingue accord de principe et crédit garanti. La fiche d'Emirates NBD confirme le rôle de l'évaluation; ses chiffres indicatifs ne servent pas ici de devis actuel. Tous les montants du scénario et du registre de paiements expliquent la méthode. L'admissibilité, les conditions tarifaires, les frais et le déblocage des fonds doivent être confirmés pour l'emprunteur, le prêteur et le bien précis.