En küçük peşinattan önce toplam yükümlülüğe bakın
Düşük başlangıç ödemesi, ileride büyük bir finansman ihtiyacı bırakabilir. Konut kredisi, geliştiricinin ödeme planı ve peşin alım seçeneklerini karşılaştırmadan önce toplam satın alma taahhüdünü ve her bölümün vadesini yazın. Ardından hazır paranızı, elde etmeyi beklediğiniz paradan ayırın. Gelecekteki bir kredi, başka mülkün satışı veya işten beklenen tahsilat makul olabilir; fakat gerekli adımlar tamamlanmadan bunları koşulsuz ve kesin kaynaklar gibi göstermeyin. Ödeme takviminde bir tutarın yazılı olması, o tutarın vadesinde kullanılabileceğini kanıtlamaz.
Yatırım açısından soru, seçilen finansman yolunun hem varlığa hem de yükümlülükleri taşıma kapasitenize uyup uymadığıdır. Finansman seçeneklerini karşılaştırırken konutun işletme varsayımlarını aynı tutun. Daha iyimser kira tahmini, zayıf bir borçlanma düzenini gizlememelidir. Bu sayfa banka veya satıcıyla hangi konuları çözmeniz gerektiğini belirler. Bağlantılı ön onay hazırlığı ve değerleme farkı rehberleri ise seçtiğiniz yolun işlem ayrıntılarını daha yakından inceler.
Borçlanma göstergesini kullanılabilir krediden ayırın
HSBC, ön onayı bankanın ne kadar kredi verebileceğine ilişkin ilk gösterge olarak açıklar; bunun konut kredisi garantisi olmadığını belirtir. Kararınızı düzenlerken bu ayrımı kullanın. Bankanın neyi değerlendirdiğini, hangi belgelerin eksik olduğunu ve seçilen konutun incelemeye dahil edilip edilmediğini kaydedin. Olası kredi hakkında yapılan görüşme, koşulları belirli yazılı teklifle aynı şey değildir. Yazılı teklif de tek başına paranın devir günü kullanıma hazır olduğunu göstermez.
Her aşamanın tamamlandığını kimin doğruladığını ve hangi belgeyi saklamanız gerektiğini sorun. İşe yarayan finansman planında çözülmemiş her adımın yanında sorumlu kişi ve son tarih bulunur. Tutar değerlemeye veya borçlu bilgilerinin yenilenmesine bağlıysa bu bağlantıyı açıkça gösterin. Satın alma sözleşmesi görüşülürken, finansman tarihinin kaçırılmasının sonuçlarını ve varsa gerçek sözleşme metninin sağladığı korumayı ilgili uzmana açıklatın. Kredi beklediğiniz için kendiliğinden ek süre veya cayma hakkı bulunduğunu varsaymayın.
Krediyi başlangıç faizinin ötesinde okuyun
Sonraki fiyatlama başka bir formüle geçiyorsa başlangıç faizi kredinin yalnızca bir bölümünü anlatır. Emirates NBD'nin yayımladığı konut kredisi temel bilgi belgesi, ilk sabit dönemden sonra EIBOR'a eklenen marjla değişken faiz uygulanan bir ürün örneği içerir. Bu, herkes için geçerli teklif veya size kredi verileceğinin teyidi değildir. Kendi teklifinizde referans oranını, marjı, gözden geçirme tarihlerini ve her düzenlemenin geçerli olduğu dönemi ayrı ayrı okuyun.
Aynı kredi tutarı ve vade üzerinden hazırlanmış karşılaştırılabilir ödeme tabloları isteyin. Ücretleri, sigorta koşullarını ve geri ödeme ya da kapamayı etkileyen hükümleri belirleyin. İlanda daha düşük faiz görünmesi, mülkü tutmayı düşündüğünüz sürede toplam taahhüdün daha düşük olacağı anlamına gelmez. Erken satış veya borcu azaltma olasılığınız varsa tam vadeli örneğin yanında bu yolu da değerlendirin. Bugün sözleşmeyle belirlenen tutarları, gelecekteki referans faizine ilişkin tahminlerinizden açıkça ayırın.
Geliştirici planını ödeme yükümlülükleri olarak inceleyin
Gerçek taksit çizelgesini ve her ödemeyi doğuran tarihi ya da olayı alın. İnşaat aşamasına bağlı ödemeleri takvim tarihli ödemelerden ve varsa teslim sonrasındaki borçlardan ayırın. Sözleşmenin aşamayı nasıl tanımladığını ve ödeme talebine hangi belgenin eşlik ettiğini sorun. Bir taksitin teslimde ödeneceğinin yazılması, aynı anda kira geliri başlayacağını, konuta hemen taşınılabileceğini veya banka kredisi sağlanacağını göstermez. Bu konuların her biri için ayrı dayanak gerekir.
Karşılaştırmada ödemelerin dağılımı kadar satın alma fiyatını ve fiyata dahil olanları da gösterin. İki teklifin fiyatları veya teşvikleri farklıysa yalnızca taksit yüzdelerini karşılaştırmak yerine bu farkları açıklayın. İptal, sözleşme devri ve gecikmiş ödeme hükümlerinin sonuçlarını gerektiğinde uygun uzmanla inceleyin. Rahat görünen bir ödeme planı, sözleşmede bulunmayan haklar yaratmaz. Uzak tarihli taksit de bu yılın bütçesinde yer almasa veya parası henüz hazırlanmamış olsa bile yükümlülük olarak kalır.
Nakit ihtiyacının en yüksek olduğu tarihi bulun
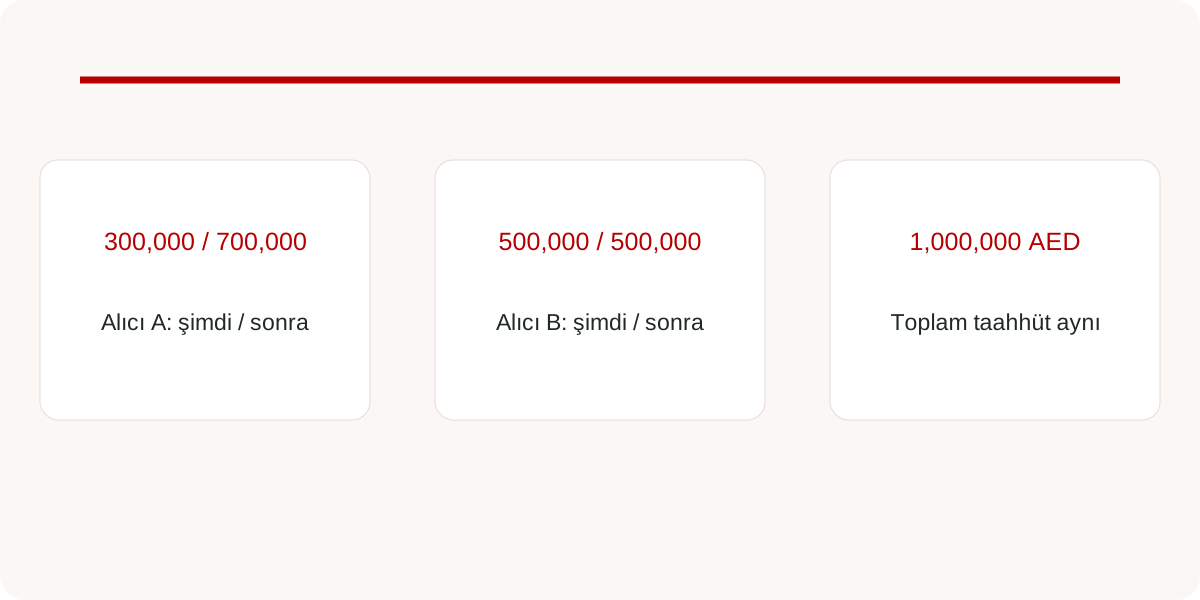
Varsayımsal bir örnekte A alıcısı şimdi 300.000 AED, daha sonra 700.000 AED; B alıcısı ise şimdi 500.000 AED, daha sonra 500.000 AED ödesin. Her iki planın toplamı, diğer bütün masraflar hariç 1.000.000 AED'dir. İlk seçenek başlangıçta daha az nakit kullanır, ancak sonraki tarihte daha fazla finansman gerektirir. Hiçbiri kendiliğinden ucuz veya güvenli değildir. Sonuç, doğrulanmış kaynaklara, diğer yükümlülüklere ve beklenen para gecikirse karşılaşılacak duruma bağlıdır.
Ödenmemiş alım masraflarını ve ayrı tanımlanmış işletme rezervini ilgili tarihlere ekleyin. Fiyattan mahsup edilen depozito ve ödemeleri göstererek iki kez sayılmalarını önleyin. Beklenen tahsilat geciktiğinde ne olacağını, banka veya satıcının süreyi uzatacağını varsaymadan inceleyin. Buradaki rakamlar yalnızca zamanlamayı anlatır; bir projenin ödeme koşulları, kredi teklifi veya belirli yapıyı seçme tavsiyesi değildir. Çalışmanın yararlı çıktısı, en fazla para gereken tarihi ve o paranın hangi kaynaktan geleceğini gösteren takvimdir.
Sonraki adımı açık kalan riske göre seçin
Borçlanma kapasitesi belli değilse önce bankaya sunulacak dosyayı hazırlayın. Değerleme önerilen krediyi düşürüyorsa ilk bütçenize güvenmeden nakit farkını yeniden hesaplayın. Büyük bir taksit başka varlığın satışına bağlıysa satış zamanını ve güvenilir alternatif kaynağı inceleyin. Kredi ancak iyimser kira tahminiyle taşınabiliyorsa bankanın onayını yatırımın size uygunluğunun kanıtı saymayın; konutun işletme varsayımlarını yeniden değerlendirin. Böylece her sorun, gerçekten onu çözebilecek adımla eşleşir.
Seçtiğiniz yolu, dayandığı belgeleri ve kararınızı yeniden ele aldıracak koşulları kaydedin. Yatırımdan çıkmayı düşünebileceğiniz tarihte kalan kredi borcunu veya ödenmemiş satın alma bedelini de gösterin. Bir teklifin süresi dolduğunda, önemli belge değiştiğinde veya sözleşmedeki aşama yaklaştığında planı güncelleyin. Güçlü bir karşılaştırma, mantığını baştan kurmadan yenilenebilir: fiyat, hazır sermaye, koşullu finansman, ödeme tarihleri ve işletme rezervi ayrı kalır. Böylece kararın neden değiştiği de anlaşılır olur.
- Hazır kaynakları belirleyin.
- Gelecekteki her kaynağın koşullarını yazın.
- Her yükümlülüğü ödeme tarihiyle eşleştirin.
- İşletme rezervini satın alma bakiyesinden ayırın.
Kaynaklar ve başvuru noktaları
- HSBC UAE — Approval in principle — Kontrol tarihi: 13 Ekim 2026
- Emirates NBD — Home loan key facts statement — Kontrol tarihi: 13 Ekim 2026