Önce hangi getiriyi ölçtüğünüzü belirleyin
Aynı kira getirisi oranını gösteren iki ilan, gerçekte farklı hesaplar sunabilir. Birinde istenen yıllık kira satış fiyatına bölünürken diğerinde işletme giderleri düşülmüş ve satın alma masrafları hesaba katılmış olabilir. Önce formülü sözcüklerle yazın: gelir hangi döneme ait, hangi giderler düşülüyor ve sonuç hangi tutara bölünüyor? Karşılaştırdığınız her oranın yanında bu açıklama bulunsun. Tanımı belli olmayan bir rakam, yatırımları sıralamak için yeterli dayanak değildir; eksik bilgiyi istemeniz gerektiğini gösterir. İlanın başlığındaki oranı doğrudan karşılaştırma tablonuza taşımayın.
Bu bölüm, ayrıntılı işletme bütçesine geçmeden önce sonucun ne anlattığını değerlendirmenize yardımcı olur. Brüt kira getirisi, net işletme getirisi ve kredi taksitlerinden sonra kalan nakit farklı soruları yanıtlar. Bunların hiçbiri tek başına ilerideki satış kârını göstermez. Beklenen değer artışını kira hesabından ayrı tutun; varsayımsal bir satış fiyatının, mülkiyet süresince ihtiyaç duyduğunuz gelirin yetersizliğini görünmez hâle getirmesine izin vermeyin.
Karşılaştırmanın dönemini ve kapsamını eşitleyin
Her iki konut için aynı yıllık dönemi ve aynı gider sınırlarını kullanın. Tam dolulukla geçen bir yıl, eşya alımı ve ilk kiracı bekleme süresi içeren başlangıç yılıyla doğrudan karşılaştırılamaz. Bir daire eşyalı, diğeri eşyasızsa satın alma bedelinin yanında hazırlık ve ileride eşya yenileme sorumluluklarını da belirleyin. Fotoğraflardaki güzel mobilyalar nedeniyle kendiliğinden daha yüksek kira varsaymayın. İncelenen dairenin gerçek durumu ve düşünülen kiralama biçimi için hangi kanıtın bulunduğunu sorun.
Kullanışlı bir karşılaştırma; konut türünü, alan ölçümünün esasını, fiziki durumu, kira dönemini ve kullanılan örneğin tarihini kaydeder. İlan kirası, mal sahibinin talebini gösterir; imzalanmış sözleşmenin şartlarını veya tahsil edilen tutarı kanıtlamaz. Bina ya da bölge düzeyindeki bir gözlemi belirli daireye uygularken farkları açıklayın. Kanıt kalitesini de kararın parçası yapın. Zayıf bir kira tahminine daha fazla ondalık basamak eklemek, tahmini daha güvenilir kılmaz veya eksik sözleşme bilgisinin yerini tutmaz.
Varsayımsal bir hesabı sonuna kadar izleyin
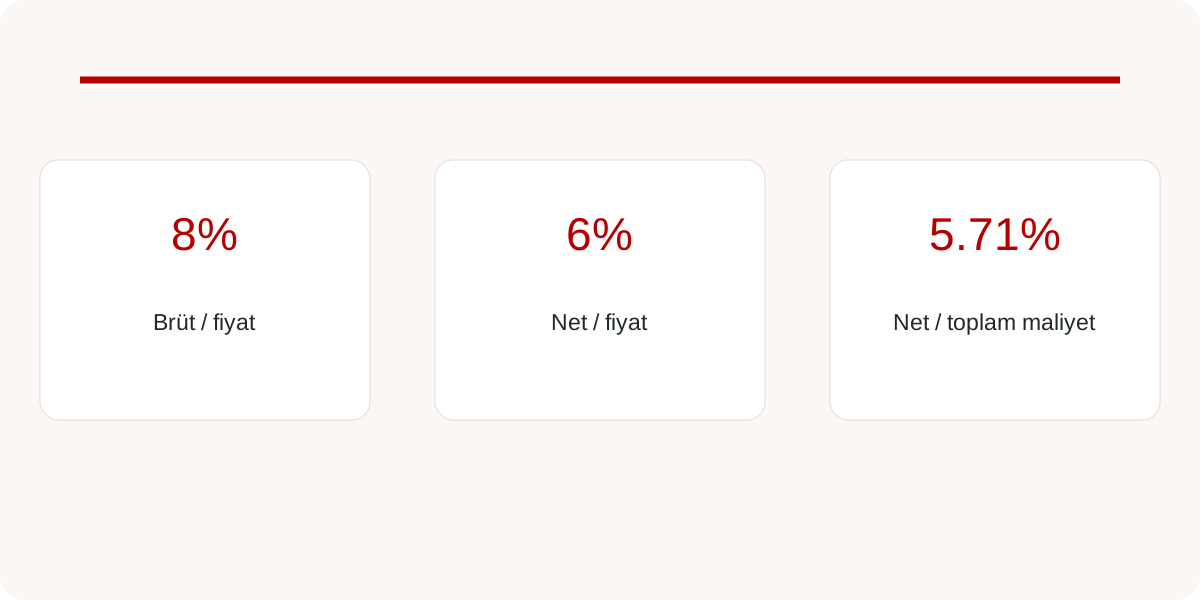
Tamamen örnek amaçlı olarak satın alma fiyatının 1.000.000 AED, varsayılan yıllık kiranın 80.000 AED olduğunu düşünün. Kirayı fiyata böldüğünüzde brüt getiri %8 olur. Aynı modelde 5.000 AED kira geliri kaybı ve 15.000 AED işletme gideri öngörülsün. Finansman ve kişisel vergiler öncesinde 60.000 AED kalır. Bu tutarın satın alma fiyatına oranı, burada kullanılan tanıma göre %6 net işletme getirisidir. Sonuç, belirtilen gider ve gelir varsayımlarına bağlıdır.
Şimdi satın alma masrafları ile ilk hazırlık için ayrıca 50.000 AED gerektiğini varsayın. Aynı 60.000 AED, toplam 1.050.000 AED harcamaya bölündüğünde yaklaşık %5,71 çıkar. Gelir değişmedi; yalnızca oranın paydası değişti. Bu rakamlar Dubai piyasasının ortalaması, bir ücret tarifesi veya herhangi bir ilandaki konutun getiri tahmini değildir. Gerçek bir alımda her varsayımın yerine uygun belgeyi koyun; hangi başlangıç giderlerinin toplamın içinde, hangilerinin dışında kaldığını açıkça belirtin.
| Ölçü | Hesap | Sonuç |
|---|---|---|
| Brüt getiri | 80,000 / 1,000,000 | 8% |
| Net / fiyat | 60,000 / 1,000,000 | 6% |
| Net / toplam maliyet | 60,000 / 1,050,000 | ≈ 5.71% |
İşletme giderlerini tek tek açıklayın
Aidatı, yönetim hizmetini, bakımı ve mal sahibinin ödediği diğer işletme kalemlerini ayrı gösterin. Her giderin neden geçerli olduğunu yazın. Düzenli harcamaları ilk hazırlıktan ve daha seyrek yapılan yenilemelerden ayırın. Normal işletme sonucunun yanında yenileme payı içeren daha ihtiyatlı bir sonuç sunabilirsiniz; ancak iki tanım da açık olmalıdır. Aynı gideri önce kendi adıyla, sonra açıklanmayan genel bir payın içinde tekrar düşmeyin. Bilinen bir masrafı dışarıda bırakmak oranın görünüşünü iyileştirir, ekonomik durumu değil.
Dubai'de DLD Service Charge Index, proje, kullanım ve yıl seçimi sunar; gösterilen tutara geçmiş borçların dahil olmadığını belirtir. Bu kaynağı ilgili mülkün kayıtlarıyla eşleştirin. Endekse bakmak, işlemde kapatılması gereken bakiyeleri tek başına çözmez. Gerçek düzenlemeye göre hangi masrafı kimin ödediğini belirleyin. Kiracının ödediği bir kalemi açıklamadan mal sahibine yüklemeyin; başka bir ilan farklı hesap kullanıyor diye mal sahibinin sorumluluğunu da tablodan çıkarmayın.
Kredinin etkisini konutun performansından ayırın
İşletme sonucunu belirledikten sonra kredi ödemelerini ayrı bir hesapta ekleyin. Faiz de anapara ödemesi de nakit kullanır, ancak anapara ödemesi borcu azaltır. İkisini ayrı göstermek, borcu azalırken elinde harcanabilir para az kalan mal sahibinin durumunu açıklar. İlk yatırılan özkaynak üzerinden hesaplanan bir oran, finansman öncesi konut getirisiyle aynı ölçü değildir. Bu iki sonucu isimlerini değiştirmeden yan yana sunmak, yatırımcı için daha anlaşılır bir değerlendirme sağlar.
Finansman seçeneklerini aynı kira varsayımlarıyla karşılaştırın. Aksi hâlde daha iyimser gelir tahmini, iyileşmenin gerçekten kredi koşullarından kaynaklandığını göstermeden bir seçeneği avantajlı gösterebilir. Bugünkü tahsilatın yanında kalan borcu ve bağlanan sermayeyi inceleyin. Borçlanma, özkaynak üzerindeki değişimleri büyütebilir; dairenin kiralama performansının daha iyi olduğunu kanıtlamaz. Gelir geciktiğinde de taksit yükümlülüğünün sürmesi, işletme hesabından ayrı değerlendirilmesi gereken bir konudur.
Kararı değiştirebilecek varsayımları sınayın
Daha düşük gerçekleşebilir kira, iki kiracı arasındaki boş dönem veya belgelenmiş gider artışı gibi anlamlı değişiklikler seçin. Etkisini görmek için önce tek varsayımı değiştirin; ardından birlikte oluşmaları için gerekçe varsa birkaç makul baskıyı birleştirin. Amaç her ihtimal için aşırı bir senaryo kurmak değildir. Hangi bilginin doğrulanması gerektiğini, sonucun hangi koşullara duyarlı olduğunu ve yatırımın nerede sizin hedefinizden uzaklaştığını belirlemektir.
Son değerlendirmeye kullandığınız getiri tanımını, gelire ilişkin en güçlü kanıtı, çözülmemiş giderleri ve teklifinizi yeniden ele alacağınız koşulları yazın. Konut kiracılıysa mevcut kirayı veya boş teslim tarihini değiştirebileceğinizi varsaymadan kiracılı alım kontrol listesini okuyun. Ödeme zamanları için ayrıntılı nakit akışı modeline, varsayımlarınızın dayanağı için piyasa verilerini okuma rehberine geçin. Güvenilir bir hesap, satış sunumuna çekici bir yüzde eklemekten çok kararın nedenini açıklamalıdır.
- Gelir ve gider kapsamını tanımlayın.
- Her varsayımın dönemini ve kaynağını kaydedin.
- İşletme sonucunu finansmandan ayırın.
- Kararı değiştirecek koşulu yazın.
Kaynaklar ve başvuru noktaları
- Dubai Land Department — Service Charge Index — Kontrol tarihi: 13 Ekim 2026