Adreslerin arkasındaki ortak bağımlılıkları bulun
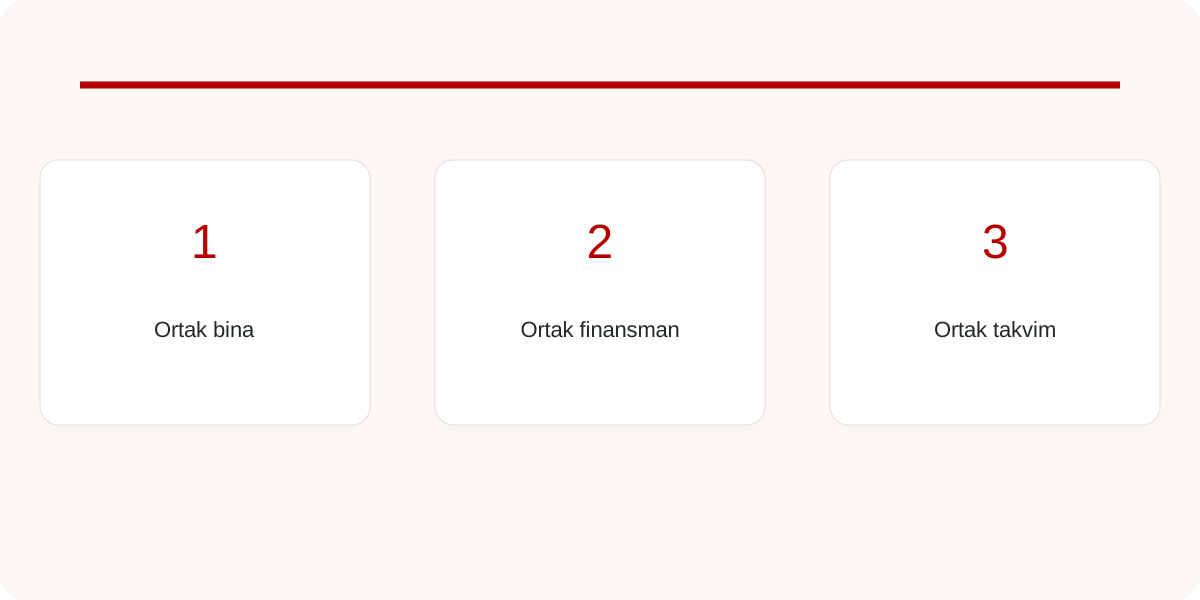
Birkaç daireye sahip olmak, risklerin birbirinden bağımsız olduğu anlamına gelmez. Aynı binadaki konutlar yönetim düzenini, ortak tesisleri ve aynı onarım programının etkilerini paylaşabilir. Ayrı binalar da aynı geliştiriciye, benzer bir kiracı kitlesine veya aynı tamamlanma dönemine bağlı olabilir. Yeni bir mülk eklemeden önce bu bağlantıların basit bir dökümünü çıkarın. Asıl soru, satın almanın dosyanızdaki tapu sayısını artırıp artırmadığı değil, toplam yatırım durumunuzu nasıl değiştirdiğidir. Böylece farklı adreslerin gerçekten farklı koşullara bağlı olup olmadığını görebilirsiniz.
Her mülk için kullanımını, gelirini veya satışını etkileyebilecek unsurları yazın; ardından bunların hangilerinin diğer varlıklarla ortak olduğunu işaretleyin. Doğrulanmış bilgileri gelecekteki kiracı ya da satış zamanı hakkındaki varsayımlardan ayırın. ABD Sermaye Piyasası Kurumunun yatırımcı eğitim sitesi Investor.gov, çeşitlendirmeyi riski azaltmak için yatırımları dağıtmak olarak açıklar; yatırım seçimini süre ve risk toleransıyla ilişkilendirir. Bu genel ilke düşünmeye yardımcı olur. Ancak Dubai gayrimenkulleri için bir dağılım oranı vermez ve birden fazla mülkün zarara karşı bağışık olmasını sağlamaz.
Bütün yükümlülükleri aynı takvimde gösterin
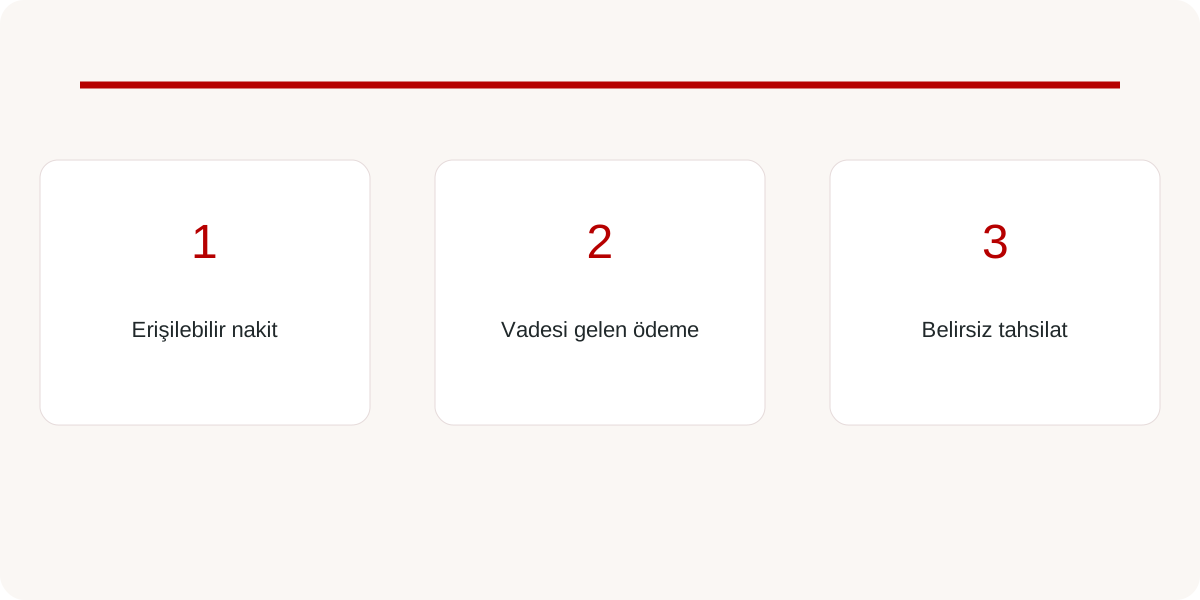
Bir satın alma tek başına hesaplandığında karşılanabilir görünebilir; ödemeleri diğer taahhütlerle çakıştığında ise maliki zorlayabilir. Taksitleri, finansman ödemelerini, bilinen mülkiyet giderlerini ve planlanan işleri ortak bir takvimde toplayın. Gelirin gerçekten kullanılabilir olmasını beklediğiniz tarihleri ekleyin. Henüz tahsil edilmemiş kirayı veya satılmamış bir mülkün değerini eldeki para gibi göstermeyin. Bu bütüncül görünüm, birbirinden ayrı hazırlanmış birkaç yatırım planının aslında aynı gelecek tahsilata dayanıp dayanmadığını ortaya çıkarır. Önemli olan yalnızca toplam tutar değil, ödeme anındaki erişilebilir bakiyedir.
Her finansman kaynağını önce belirli bir amaca ayırın, sonra kalanını hesaplayın. Birikimler gelecekteki teslim ödemesine ayrılmışsa diğer işler için ne kadarının kaldığını açıkça gösterin. Yeni bir alım dengeyi değiştiriyorsa eski varsayımları olduğu gibi bırakan ayrı bir hesap eklemek yerine bütün takvimi güncelleyin. İki ödeme beklenenden yakın tarihlere geldiğinde veya bir gelir kaynağı geciktiğinde ne olacağını sorun. Amaç, elde tutma süresinin sonunda olumlu bir toplam üretmek değil, ödeme gerektiğinde uygulanabilecek gerçek bir finansman çözümü bulmaktır.
Risk alma isteğini risk taşıma gücünden ayırın
Bir malik fiyat dalgalanmalarından rahatsız olmayabilir ama beklenmedik bir nakit ihtiyacını karşılayacak alanı sınırlı olabilir. Başka biri yeterli likiditeye sahip olduğu hâlde belirsizliği ve yönetim işlerini istemeyebilir. İki durumu da kayda geçirin. Yatırımda kalabilecek parayı, ertelenemeyecek yükümlülükleri ve portföye ayırabileceğiniz zamanı birlikte düşünün. Kararı yalnızca bir bölgeye duyulan heyecana veya geçici değer kaybı karşısında sakin kalınacağı yönündeki genel bir ifadeye dayandırmayın. Gerçek ödeme kapasitesiyle kişisel rahatlık düzeyi ayrı ayrı incelenmelidir.
Ailenin diğer koşullarını da değerlendirmeye katın; fakat bunları tanıtım amaçlı bir getiri hesabına karıştırmayın. Planlanan taşınma, eğitim giderleri veya iş değişikliği paraya ihtiyaç duyulan tarihi değiştirebilir. Aile kazancı ile beklenen kira talebi benzer bir sektöre bağlıysa, iki gelir kaynağını tamamen bağımsız varsaymak yerine bu bağlantıyı araştırılacak bir risk olarak not edin. Sorulması gereken, planın birkaç bölümünün aynı dönemde zorlanıp zorlanamayacağıdır. Eldeki kanıtlar izin vermiyorsa bu olay için sayısal bir olasılık uydurmayın.
Birkaç sorunun birlikte yaşandığı senaryolar kurun
Her mülkü ayrı sınamak, yalnızca portföy genelinde ortaya çıkan bir sorunu gizleyebilir. Örneğin bir konutta iş yapılması gerekirken diğerinin iki kiracı arasında boş kaldığını ve mevcut finansman ödemesinin vadesinin geldiğini varsayın. Bunun belirli dairelerde boşluk veya kusur öngörüsü değil, planlama senaryosu olduğunu açıkça belirtin. Erişilebilir nakdi, isteğe bağlı harcamaları ve başka bir tarafın onayını gerektiren kararları ayırın. Sonra aynı nakit yedeğini her mülkün sorununu ayrı ayrı tamamen çözecek kaynak olarak kullanmadığınızı kontrol edin.
Her baskı noktasının yanına araştırılabilecek bir karşılık yazın. İsteğe bağlı yeni alımı ertelemek, zorunlu olmayan işleri azaltmak veya karar öncesinde güncel finansman teklifi almak bunlardan bazıları olabilir. Hesap öyle gerektiriyor diye satışın istediğiniz anda kapanacağını ya da finansman sağlayıcının değişikliği kabul edeceğini varsaymayın. Yararlı bir senaryo, sorumlusu belirlenebilen somut kararlarla ve hâlâ açık olan belirsizliklerle sonuçlanır. Amacı her zorluğun ortadan kalktığı izlenimini vermek değil, yeni taahhüt eklemeden önce kırılgan bir planı fark etmektir.
Satış yolunu nakit bakiyesi gibi görmeyin
Tahmini gayrimenkul değeri, bir sonraki ödeme için hazır bulunan para değildir. Satışta uygun bir işlemin kararlaştırılması ve ilgili adımların tamamlanması gerekir. Dubai Tapu Dairesi satış tescil hizmetini ve gerekliliklerini yayımlar; ancak idari hizmetin açıklaması, belirli bir malikin alıcı bulmak için ne kadar süreye ihtiyaç duyacağını göstermez. Çıkış dosyasında hedef fiyatı, bu fiyatın dayandığı kanıtları, beklenen giderleri ve çözülmemiş işlem koşullarını ayrı tutun. Sürecin tamamını likidite tablosuna eklenecek tek bir tutara indirgemeyin.
Satış daha geç gerçekleşirse veya fiyat değişirse sonuçların ne olacağını değerlendirin. Satış geliri olmadan hangi yükümlülükler karşılanabilir, hangi yeni alımlar bu gelire bağlıdır? Mülk kiracılıysa veya finansmanı devam ediyorsa daha basit bir işlemden alınmış varsayımlar yerine o duruma uygun belgeleri ve uzman görüşünü toplayın. Bir bölgede yayımlanan fiyat artışı da kendi hesabınızda gerçekleşmiş kazanç sayılamaz. Güncel piyasa kanıtıyla sizin mülkünüzün işlem koşulları ayrı incelenmeli; beklenen satış geliri kullanılabilir nakit olarak kabul edilmeden önce bu fark korunmalıdır.
İzlenebilir karar sınırları belirleyin
Bir sonraki teklif gelmeden önce inceleme sorularınızı seçin. Yeni alım hangi ortak riski büyütecek? Aynı döneme daha fazla nakit taahhüdü bağlayacak mı? Mevcut yönetim düzeninin karşılayamayacağı ek işler doğuracak mı? Yanıtları ve hâlâ gereken kanıtları kaydedin. Bu rehber herkes için ideal bir mülk sayısı veya yatırım dağılımı yüzdesi önermiyor. Kaydın amacı, malikin sınırlarını açık hâle getirmek ve gerektiğinde yetkin bir uzmanın gerçek koşulları değerlendirebilmesini sağlamaktır. Böylece karar genel bir slogan yerine somut yükümlülüklere dayanır.
Aşağıdaki okumalar portföyün üç ayrı yönünü incelemenizi sağlar: Finansman açığı rehberi beklenmedik nakit ihtiyacını, piyasa kanıtı rehberi genel göstergelerin sınırlarını, çıkış planı ise satışın arkasındaki adımları ele alır. Bu içeriklerde kullandığınız varsayımları ortak takvimle tutarlı tutun. Bir sonraki incelemede gayrimenkul dışındaki değişiklikleri de içerecek şekilde gerçek durumla kaydı karşılaştırın. Düşünülmüş bir karar satın almak, başka bir aday aramak veya alımı ertelemek olabilir. Portföydeki mülk sayısının artması, toplam durumun tek başına güçlendiğini kanıtlamaz.
- Ortak riskleri belirleyin.
- Ödeme takvimlerini birleştirin.
- Eş zamanlı baskıları sınayın.
- Planlanan satışı eldeki nakitten ayırın.
Kaynaklar ve başvuru noktaları
- SEC Investor.gov — Asset Allocation and Diversification — Kontrol tarihi: 13 Ekim 2026
- Dubai Land Department — Property Sale Registration — Kontrol tarihi: 13 Ekim 2026