Kısaca
Dubai’de gayrimenkul ödeme planlarını karşılaştırırken toplam satış bedelini, taksit tutarlarını ve tarihlerini, satın alma masraflarını, tamamlanmada ödenecek bakiyeyi ve nakit rezervini birlikte hesaplayın. Seçtiğiniz konutun koşullarını yazılı olarak alın; ödeme talimatlarını, size gönderilen mesajdan bağımsız ve güvenilir bir kanaldan doğrulayın. Düşük rezervasyon bedeli veya teslim sonrası taksitler, ödemeleri karşılayabileceğinizi, kredi alabileceğinizi ya da kira getirisi elde edeceğinizi garanti etmez.
Ödeme planı, gayrimenkul için ne zaman para ayırmanız gerektiğini gösterir. Ancak fiyatın bütçenize, benzer konutların fiyatlarına veya yatırımı elinizde tutmayı düşündüğünüz süreye uygun olup olmadığını tek başına açıklamaz. Küçük bir rezervasyon bedelini tamamlanmada büyük bir ödeme izleyebilir; daha uzun taksit süresi daha yüksek satış fiyatıyla sunulabilir. Aynı ödeme oranlarıyla ilan edilen iki daire bile önümüzdeki on iki ayda çok farklı nakit tutarları gerektirebilir.
Sağlıklı bir karşılaştırma için belirli bir konutun ödeme tutarlarını ve vadelerini çıkarın; satın alma masraflarını, işletme giderleri için ayıracağınız rezervi ve gerçekçi finansman varsayımlarını da ekleyin. Bu rehber, tabloyu nasıl hazırlayacağınızı, rezervasyondan önce hangi soruları soracağınızı ve danışmanınızın takip edebileceği seçenekleri nasıl belirleyeceğinizi açıklıyor. Sayısal örneklerin tamamı açıklama amacıyla varsayımsaldır; güncel satış teklifi veya gelecek tahmini değildir.
Bu kılavuzun kapsamı
• Rezervasyon yüzdesiyle değil birim fiyatla başlayın
• Her yüzdeyi ödeme tutarına çevirin
• Sabit vadeleri inşaat aşamalarına bağlı ödemelerden ayırın
• Ödeme planına dahil olmayan satın alma masraflarını ekleyin
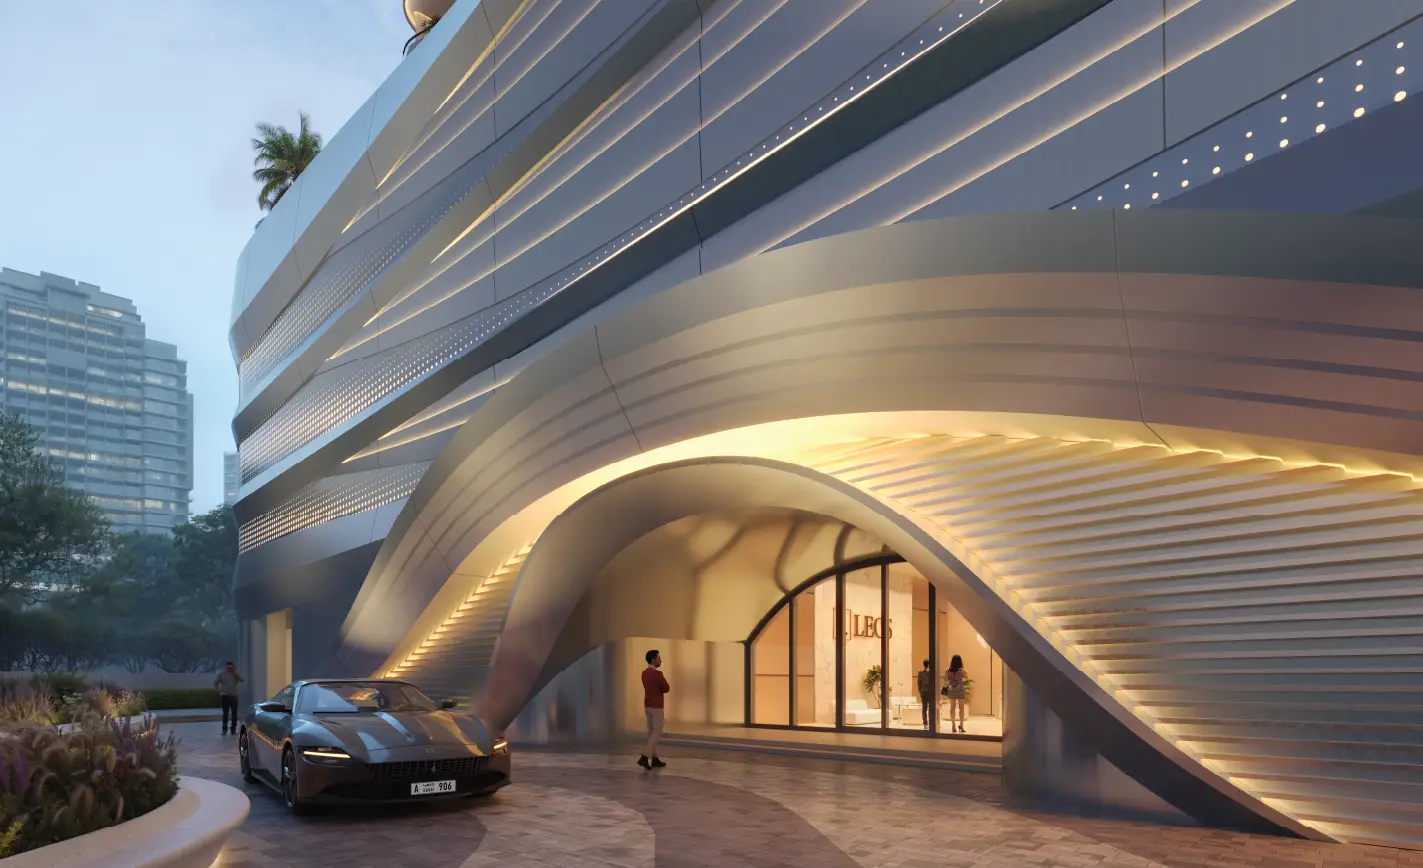
MARS STAR REAL ESTATE DEVELOPMENT’ın Mars Residences proje kataloğundan tanıtım görseli. Açıklama amacıyla kullanılmıştır; belirli bir konutun durumunu, satışa dahil unsurları veya satışta olduğunu doğrulamaz.
Rezervasyon yüzdesiyle değil birim fiyatla başlayın
Örnek olarak 1.600.000 AED ve 1.900.000 AED fiyatlı iki daireyi karşılaştıralım. Yüzde on rezervasyon ödemesi, ilk daire için 160.000 AED, ikinci daire için 190.000 AED demektir. Oran aynı olsa da daha pahalı daire için başlangıçta 30.000 AED fazladan ayırmanız gerekir. Sonraki taksitler geldikçe aradaki fark da büyür. Bu yüzden yalnızca ilan edilen oranlara değil, ödenecek tutarlara ve tarihlere bakın.
Seçtiğiniz daire için tarihli bir fiyat teklifi isteyin. Teklifte daire numarası, katı, yerleşim planı, satışa esas alanı, mobilya özellikleri ve ayrılan otopark yeri belirtilsin. Bu teklife ait ödeme planını da alın. Proje broşüründeki genel plan, seçtiğiniz konut, satış etabı veya rezervasyon tarihi için geçerli olmayabilir. Karşılaştırmayı, hangi koşullara ait olduğu bilinmeyen bir ekran görüntüsüne değil, o konut için yazılı olarak verilen şartlara dayandırın.
Her yüzdeyi ödeme tutarına çevirin
Varsayımsal bir 60/40 planı genellikle bedelin bir kısmının tamamlanmadan önce, kalanının ise tamamlanmada ödenmesini ifade eder. Fakat bu oranlar ayrıntıları açıklamaz. Rezervasyon bedelinin yüzde altmışa dahil olup olmadığını, inşaat dönemindeki taksitlerin dağılımını ve son yüzde kırkı hangi olayın muaccel hale getirdiğini kontrol edin. Rezervasyon bedelini iki kez hesaba katmayın; planda belirtilmedikçe taksitlerin eşit olduğunu varsaymayın.
Varsayımsal olarak 1.800.000 AED’ye alınan bir gayrimenkulde yüzde altmış 1.080.000 AED, yüzde kırk ise 720.000 AED eder. Rezervasyon bedeli ilk bölüme dahilse 1.080.000 AED toplamının içinde sayılır. Dört sütunlu bir tablo hazırlayın: ödeme aşaması, sözleşmedeki vade veya ödemeyi doğuran koşul, oran ve tutar. Satış bedeline ilişkin ödemelerin toplamı tam olarak yüzde yüz olmalı; diğer masraflar ayrı kalemlerde gösterilmelidir.
Sabit vadeleri inşaat aşamalarına bağlı ödemelerden ayırın
Bazı taksitlerin vadesi belirli bir tarihtir; bazıları ise bir inşaat aşamasının tamamlanmasına veya sözleşmede belirtilen bildirime bağlıdır. Nakit hazırlığı açısından bunlar farklı durumlardır. Maaşından ödeme yapacak alıcı sabit bir tarihe göre plan kurabilir; inşaat ilerlemesine bağlı taksit ise beklenenden önce veya sonra gündeme gelebilir. Ödeme yükümlülüğünü doğuran hükmü okuyun; aşamanın tamamlandığını kimin doğruladığını ve bildirimin nasıl yapılacağını sorun.
Tarihler kesin değilse iki takvim hazırlayın. İlki geliştiricinin güncel beklentilerini izlesin; ikincisi, belgelerdeki koşulların izin verdiği ölçüde bazı ödemelerin birbirine yaklaşması halinde ihtiyaç duyulacak nakdi göstersin. Bu, geliştiricinin tahsilatı hızlandıracağına dair bir tahmin değildir. Amaç, mevcut belgelerin izin verdiği tarih değişikliklerini bütçenizin karşılayıp karşılayamayacağını görmektir. Sözleşmedeki yükümlülük ile tanıtımda verilen tahmini tamamlanma tarihini birbirinden ayırın.
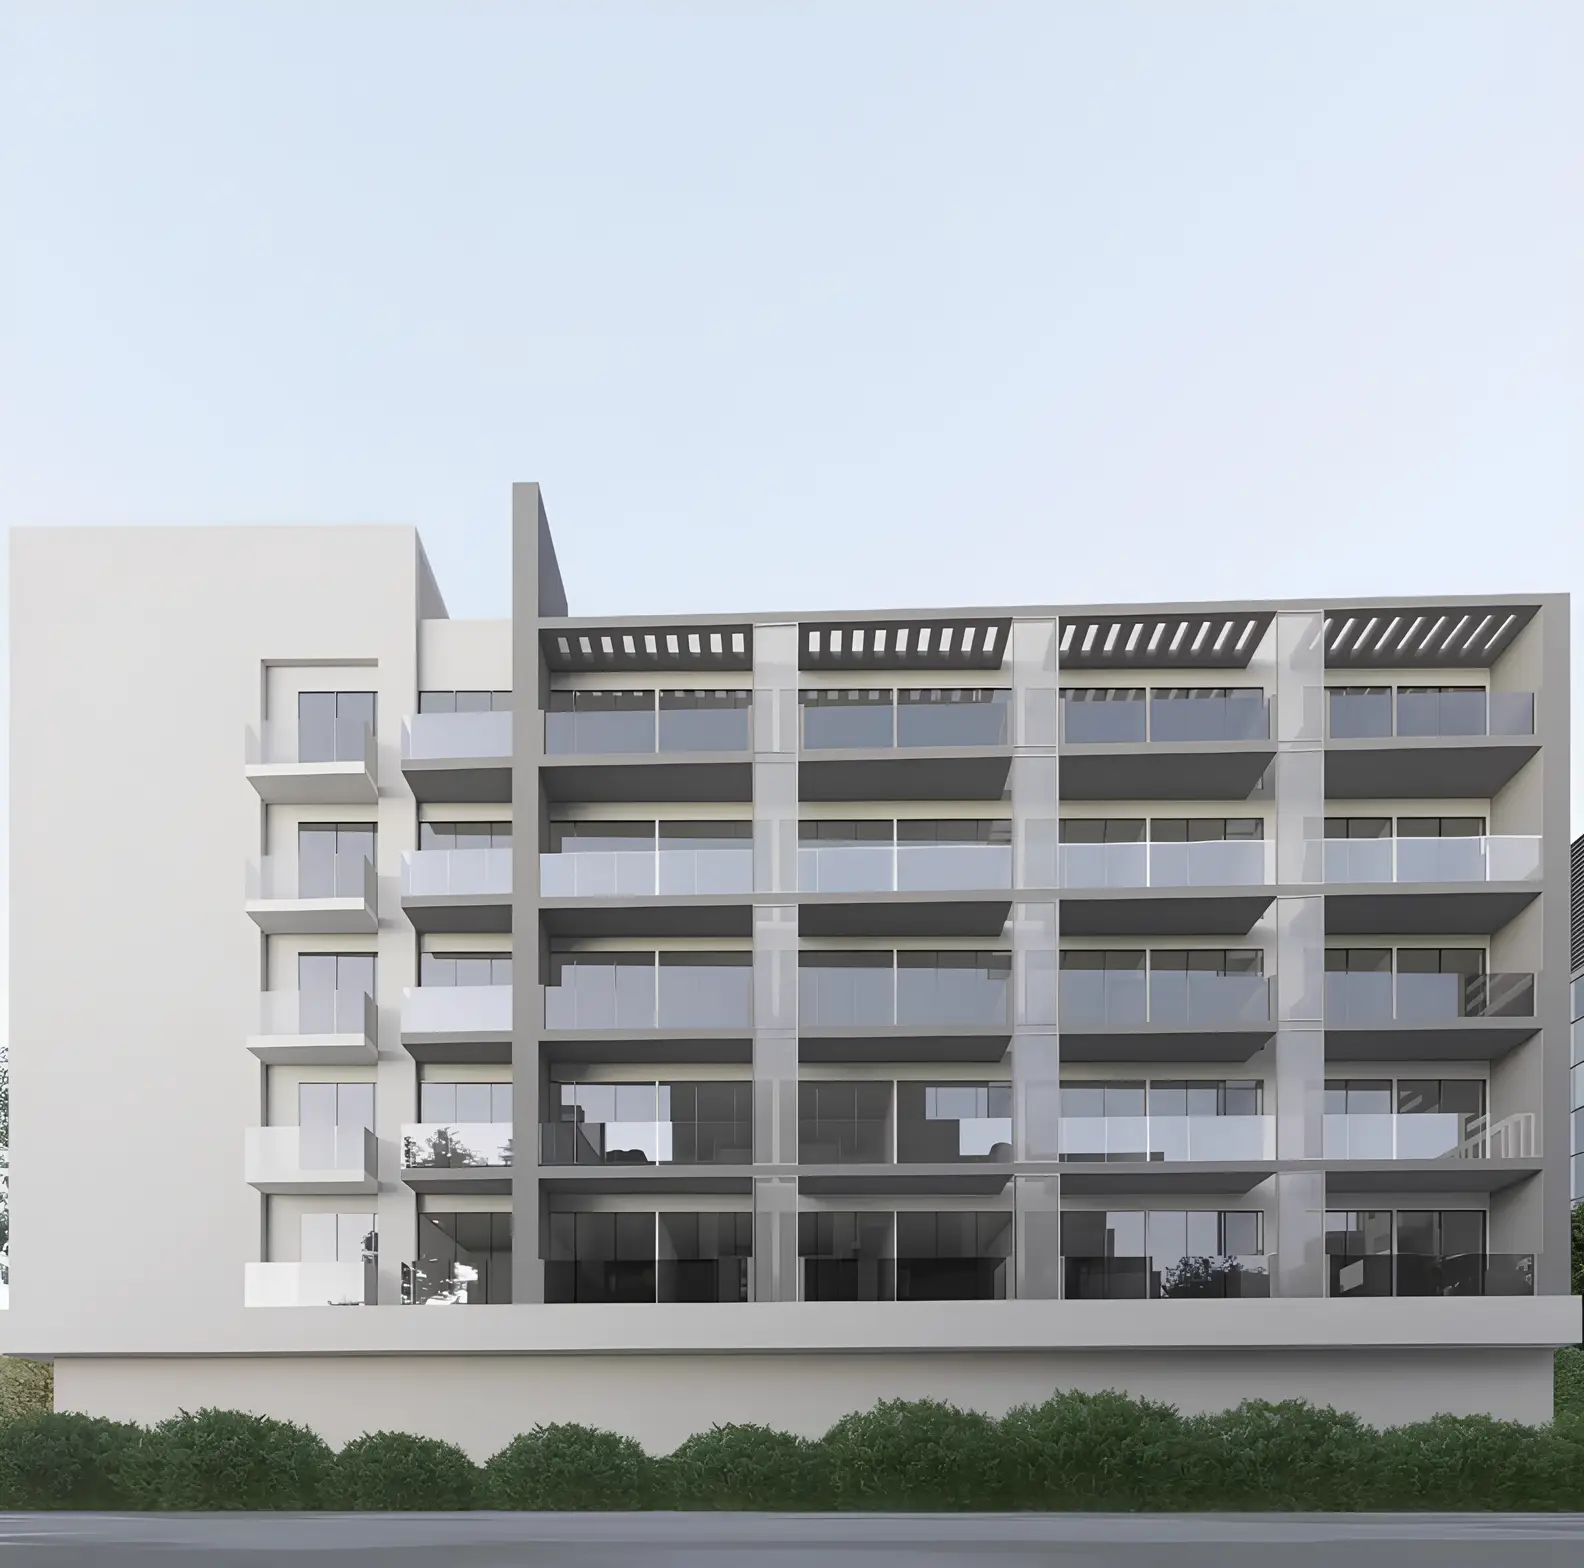
GRID’in Sunvale proje kataloğundan tanıtım görseli. Açıklama amacıyla kullanılmıştır; belirli bir konutun durumunu, satışa dahil unsurları veya satışta olduğunu doğrulamaz.
Ödeme planına dahil olmayan satın alma masraflarını ekleyin
Tablonuzda yalnızca satış bedeli varsa satın alma bütçesi eksik kalır. Danışmanınızdan işlem ve tescil ücretleri, varsa aracılık komisyonu, banka masrafları, kredi kullanılacaksa değerleme giderleri ve uygulanacak idari ücretler için yazılı bir tahmin isteyin. Her kalemin kesinleşmiş mi, tahmini mi, yoksa henüz açıklama bekliyor mu olduğunu belirtin. Masraflar işlemin yapısına ve gereken hizmetlere göre değişebilir.
İşleminize uygun adımlar için Dubai Arazi Dairesi’nin satış tescil hizmetini inceleyin ve taahhütte bulunmadan önce ilgili ücretleri doğrulayın. İlan edilen bir teşvikin tüm satın alma giderlerini kaldırdığını varsaymayın. Geliştirici bir ücreti karşılamayı öneriyorsa kalemi, tutarı, koşulları ve bunun fiyatı veya diğer şartları değiştirip değiştirmediğini yazılı olarak teyit edin.
Kapora vermeden önce tamamlanma ödemesini nasıl karşılayacağınızı belirleyin
Planda asıl belirleyici tutar, teslime yakın ödenecek bakiye olabilir. Alıcılar bazen inşaat taksitlerini rahatça karşılayabildikleri için son ödemeyi sonraya bırakırlar. Oysa bunun için gelecekteki para kaynağının sağlam bir dayanağı olmalıdır. Yeniden satış beklentisi, henüz onaylanmamış konut kredisi veya beklenen kira geliri, bütçeye uygun görünen bir alımın sorgulanmamış dayanağına dönüşmemelidir.
Örnekte tamamlanmada ödenecek 720.000 AED’nin ne kadarını mevcut birikiminizden, o tarihe kadar yapmayı beklediğiniz tasarruftan, kesinleşmiş bir varlık satışından veya onaya bağlı krediden karşılayacağınızı yazın. Her kaynak için paranın ne zaman hazır olacağını ve buna ne ölçüde güvenebileceğinizi belirtin. Büyük bir açık kalıyorsa rezervasyondan önce daha düşük bir bedel üstlenin veya uygun danışmanlık alın. Amaç, yalnızca başlangıç taksitleri cazip görünen değil, tamamını finanse edebileceğiniz bir alımdır.
Teslim sonrası ödeme planı neyi değiştirir?
Bu planlarda bazı taksitler gayrimenkulün tesliminden sonraya kalır. Değişen şey ödeme zamanıdır; daire kendiliğinden ucuzlamaz ve ödeme yükümlülüğü ortadan kalkmaz. Bu dönemin ne zaman başladığını, taksitlerin aylık mı üç aylık mı olduğunu sorun. Kalan borcun fiilî teslim, tescil, finansman ve yeniden satış üzerindeki etkisini kendi sözleşmenizin hükümlerine göre açıklığa kavuşturun.
Kiranın her taksiti karşılayacağını varsaymayın. Yeni konutta gelir başlamadan önce teknik kontrol, eksiklerin giderilmesi, eşya alımı, ilan ve kiracının yerleşme işlemleri gerekebilir. Kiralama başladıktan sonra da kira tahsilatıyla taksit vadeleri farklı günlere denk gelebilir. Gelir elde edemeyeceğiniz dönem için ayrı bir rezerv ayırın; kiralama uzarsa aile veya işletme bütçesinin ödemeleri sürdürebildiğinden emin olun.
Ödeme kolaylığıyla birlikte toplam bedeli ve koşulları karşılaştırın
Bir konutta vade daha uzun, diğerinde peşin fiyat daha düşükse bütün koşulları karşılaştırın. Manzara, kat, alan, iç donanım veya teslim riski farklı olabilir. Bunları hesaba katmadan fiyat farkının tamamını finansman maliyeti olarak değerlendirmeyin. Önce birbirine uygun örnekler seçin; ardından karşılaştırmayı hâlâ sınırlayan farkları not edin.
Karşılaştırma tablosunda toplam teklif fiyatı, hemen gereken nakit, on iki ay içinde ödenecek toplam, ilerideki en büyük tek ödeme, tahmini tamamlanma tarihi ve sonrasında kalacak borç yer alsın. Konutlar arasındaki farkları ayrı bir sütuna yazın. Böylece rahat bir ödeme planının neden daha zayıf bir seçenek olabileceğini veya düzenli ve öngörülebilir geliri olan bir alıcının biraz daha yüksek fiyatı neden kabul edebileceğini değerlendirebilirsiniz.
ZAYA’nın Zuha Island proje kataloğundan tanıtım görseli. Açıklama amacıyla kullanılmıştır; belirli bir konutun durumunu, satışa dahil unsurları veya satışta olduğunu doğrulamaz.
Gelirinizi elde ettiğiniz para birimini de hesaba katın
Yurt dışındaki alıcının geliri ve birikimi ödeme yapılacak para biriminden farklı olabilir. Önemli olan, transfer masrafları dahil her vadede kendi gelir para biriminden ne kadar ayırması gerekeceğidir. Hesapta kullandığınız kuru kaydedin; bankanıza veya yetkili döviz hizmeti sağlayıcınıza transfer sürecini, paranın hesaba geçme süresini ve gereken belgeleri sorun. Bugün verilen kurun ödeme gününde de geçerli olacağını varsaymayın.
Kurun aleyhinize değiştiği varsayımsal bir hesap yapın; bunu piyasa tahmini olarak görmeyin. Örneğin kalan her taksidin kendi para biriminizdeki maliyetini seçtiğiniz bir test oranıyla artırın ve en yüksek aylık veya üç aylık yükü inceleyin. Bu oran, planlama varsayımıdır; piyasa yönüne ilişkin tavsiye değildir. Birden fazla ülkeye yayılan mali durumunuz karmaşıksa ödemeleri nasıl karşılayacağınıza karar vermeden önce koşullarınıza uygun danışmanlık alın.
Projeyi ve ödeme hedefini bağımsız olarak kontrol edin
Ödeme esnekliği, projeyi ve satıcıyı kontrol etmenin yerini tutmaz. Dubai Arazi Dairesi, proje kaydı ve proje aşamasındaki satışlar için emanet hesabı açılması hizmeti sunar. Danışmanınızdan ilgili proje kayıtlarını incelemenize yardımcı olmasını isteyin; ödeme talimatlarını kimliğini bağımsız olarak doğruladığınız bir kanaldan teyit edin. Ödeme talebinde tanıdık bir logo bulunması tek başına yeterli değildir.
Rezervasyon belgesini, fiyat teklifini, imzalı sözleşmeyi, ödeme planını, banka teyidini, makbuzları ve yazışmaları tek dosyada düzenleyin. Konut numarasının ve alıcı bilgilerinin belgelerde birbiriyle uyuştuğunu kontrol edin. Ödeme talimatları değişirse yalnızca değişikliği bildiren mesaja yanıt vermeyin; önceden bildiğiniz bir iletişim kanalından doğrulama yapın. Bu temel kontrolleri vade baskısı başlamadan tamamlayın.
Yeniden satış, devir ve erken ödeme hakkında bilgi alın
Ödeme planı bitmeden gayrimenkulü satmayı düşünüyor olabilirsiniz. Proje tamamlanmadan satış veya sözleşmedeki hakların devri için hangi şartların geçerli olduğunu sorun: bedelin belirli bir bölümünün ödenmesi, onay alınması, ücretler veya başka kısıtlamalar söz konusu mu? Ayrıntılar değişebileceğinden, alıcıların genellikle ne yaptığına ilişkin genel bilgiler kendi belgelerinizin yerini tutmaz.
Erken ödeme sürecini ve koşullarını da açıklığa kavuşturun. Mali durumu iyileşen bir alıcı borcu daha erken kapatmak, başka biri ise tamamlanmadan sonra yeniden finansman sağlamak isteyebilir. Net yanıtlar alın; yatırım hesabınızı varsayılan bir indirime, kesin bulunacağı düşünülen alıcıya veya otomatik kredi onayına dayandırmayın. Bunların her biri ayrıca doğrulanmalıdır.
Ödemelerin üst üste geldiği dönemler için rezerv ayırın
Acil durum rezervi, konut taksitleri için ayırdığınız paradan ayrı olmalıdır. Aynı tutarı iki kalemde sayarsanız ödeme gücünüz olduğundan yüksek görünür. Ne kadar taahhüt üstlenebileceğinize karar vermeden önce aile giderlerini, işletmenin çalışma sermayesini, mevcut borçları ve öngörülebilir büyük harcamaları listeleyin. Geliriniz dalgalanıyorsa veya tek bir işletmeye bağlıysa bu ayrım daha da önem kazanır.
Yalnızca yıllık toplamı değil, ödemelerin hangi dönemlerde yoğunlaştığını da sınayın. Yıl genelinde karşılanabilir görünen bir alım, büyük taksidin okul ücretleri, başka bir ülkedeki vergi ödemeleri veya ikinci bir gayrimenkulün tamamlanma ödemesiyle çakıştığı çeyrekte zorlayabilir. Takvim üzerinde çalışmak bu sıkışmayı toplam bütçe rakamından daha erken gösterir. Makul olarak öngörebildiğiniz en dar nakit döneminde de sürdürebileceğiniz bir plan seçin.
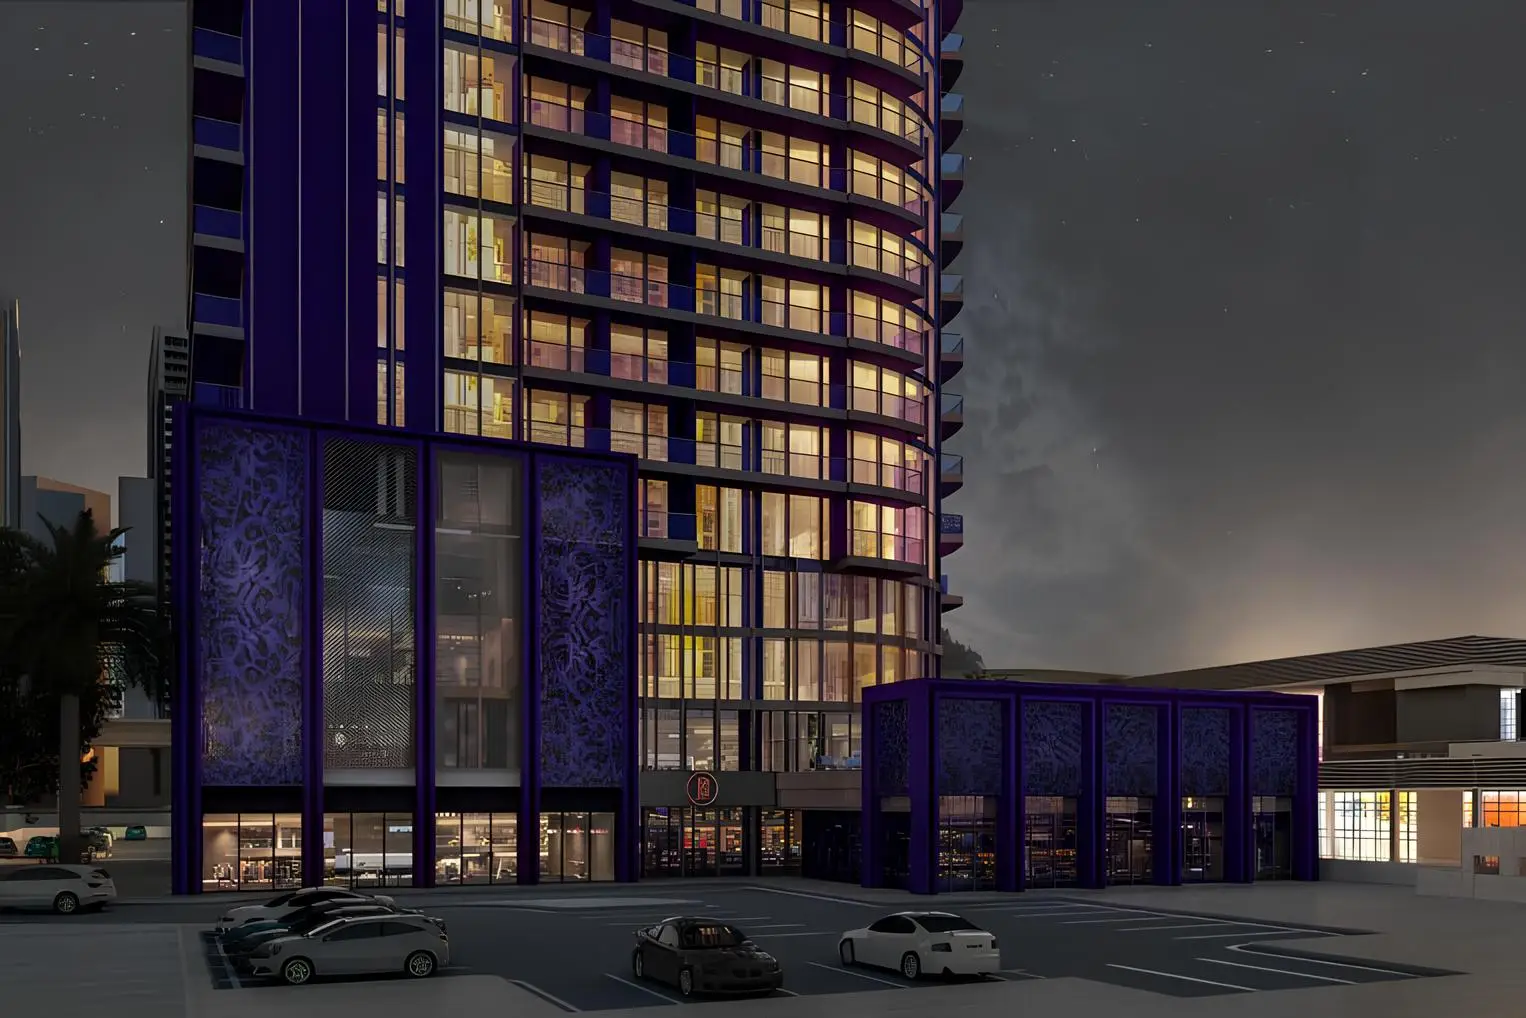
HVM LIVING’in VOI Residence proje kataloğundan tanıtım görseli. Açıklama amacıyla kullanılmıştır; belirli bir konutun durumunu, satışa dahil unsurları veya satışta olduğunu doğrulamaz.
Danışmanla karşılaştırma görüşmesine nasıl hazırlanmalısınız?
Görüşmeden önce hazır nakdinizi, düzenli olarak zorlanmadan ayırabileceğiniz tutarı, tercih ettiğiniz tamamlanma dönemini, kullanım amacını ve ödeme kaynağınızın para birimini belirleyin. Uzun proje listesi yerine üç uygun konut isteyin. Her seçenek aynı mali başlıklarla ve başlıca avantajı ile karşılığında kabul edeceğiniz koşulla sunulsun. Biri bugün daha fazla nakit gerektirebilir; diğeri ödemeyi tamamlanmada yoğunlaştırabilir; üçüncüsü daha iyi konumda olup daha az ödeme esnekliği sunabilir.
Fiyat ve satış durumu değişebileceği için seçenekleri son kontrol tarihiyle birlikte yazılı alın. Danışman, satışta olduğu doğrulanmış konutları geliştiriciden yanıt beklenenlerden ayırmalıdır. Bir seçenek ancak varsayımlarınızı değiştirince uygun hale geliyorsa bu değişikliği açıkça kaydedin. Görüşmenin amacı, beğendiğiniz ilanı karşılayana kadar bütçeyi zorlamak değil, gerçek ödeme gücünüze ve hedeflerinize uygun konutu bulmaktır.
Rezervasyondan sonra ödeme takvimi tutun
Satın almayı taahhüt ettikten sonra kararlaştırılan ödemeleri takvime işleyin. Hatırlatmalar, transfer ve belge kontrolleri için yeterli süre bıraksın. Sözleşmedeki vade ile sizin daha erken belirlediğiniz hazırlık tarihini ayrı gösterin. Her ödemenin referansını kaydedip geliştiricinin hesap dökümüyle karşılaştırın; transferin doğru hesaba işlendiğini varsaymakla yetinmeyin.
Geliriniz, finansmanınız veya kişisel durumunuz değişirse kalan ödemeleri gecikmeden gözden geçirin. Vade gelmeden ilgili uzmana hangi seçeneklerinizin bulunduğunu sorun. Gayriresmî bir talebin sözleşmedeki yükümlülüğü kendiliğinden değiştirdiğini varsaymayın. Takvimde her ödemeyi ayrılan para kaynağıyla ilişkilendirmek, açıkları danışmanlık almak için hâlâ zaman varken fark etmenizi sağlar.
Sık sorulan sorular
En düşük peşinat en iyi seçenek midir?
Her zaman değil. Başlangıçta gereken parayı azaltabilir; buna karşılık daha büyük bir borcu sonraki aşamalara bırakabilir veya daha yüksek fiyatla sunulabilir. Vadeleriyle birlikte bütün planı, konutun özelliklerini ve en büyük taksidin para kaynağını karşılaştırın. Düşük peşinat, kalan ödemeler de bütçenize uyuyorsa yararlıdır.
Teslimde konut kredisi alabileceğimi varsayabilir miyim?
Hayır. Kredi, finansman kuruluşunun şartlarına, gayrimenkule, sizin durumunuza ve başvuru sırasında yapılacak değerlendirmeye bağlıdır. Kuruluşla erken görüşün ve yerine getirmeniz gereken koşulları planınızda açıkça gösterin. İleride kredi çıkabilir diye bir ödemenin kaynağını kesinleşmiş saymayın.
Teslim sonrası plan pozitif nakit akışını garanti eder mi?
Hayır. Kiranın ne zaman başlayacağı, konutun boş kaldığı süre, hizmet aidatları, yönetim ve onarım giderleri ile kalan taksitlerin tutarı nakit akışını etkiler. Kira geliri için ihtiyatlı bir tahmin kullanın ve nakit rezervi tutun. Plan ödeme esnekliği sağlayabilir; tek başına yatırım getirisi olduğunu göstermez.
Rezervasyon yapmadan önce ne talep etmeliyim?
Seçtiğiniz konuta ait fiyat teklifini, tam ödeme planını, ilgili sözleşme hükümlerini ve ayrıntılı satın alma masraflarını isteyin. Proje ile ödeme talimatlarının doğrulanmasını, yeniden satış ve iptal koşullarının açıklanmasını talep edin. Hukuki yorum gereken konularda yetkin bir uzmana başvurun. Yanıtsız soruları yazılı tutun; sözlü güvenceyi tamamlanmış bir kontrol saymayın.
Pratik eylem planınız
1. Seçtiğiniz konutu ve yazılı fiyat teklifini doğrulayın.
2. Her oranın tutarını hesaplayın ve sözleşmeye göre ne zaman ödeneceğini belirleyin.
3. İşlem masraflarını ve ayrı bir rezervi bütçeye ekleyin.
4. Tamamlanma ödemesinin kaynağını ve proje kayıtlarını kontrol edin.
5. Rezervasyon yapacağınız konutu seçmeden önce ödeme tutarlarını ve vadelerini karşılaştırın.
Ödeme gücünüze uygun konutları belirleyin
Uygun plan, bir dizi iyimser beklentinin gerçekleşmesine ihtiyaç duymadan sürdürebildiğiniz plandır. Önce gayrimenkulü değerlendirin; oranları tutara çevirin, masrafları ekleyin, tamamlanma ödemesinin kaynağını kontrol edin ve rezerv ayırın. Ardından yalnızca bu mali sınırlar içinde kalan konutları karşılaştırın. Böylece seçenekler azalır ve karar daha anlaşılır hale gelir.
Satın alma kontrollerini daha kapsamlı incelemek için Property Gulf’un proje aşamasında alım öncesi inceleme rehberini okuyun. Bütçenizi, hazır peşinatınızı ve tercih ettiğiniz teslim dönemini belirterek size uygun ödeme planına sahip konut seçenekleri de isteyebilirsiniz. Rezervasyondan önce önerilen her konutun güncel koşullarını yazılı alın.