Kira gelirinin bütçenizdeki görevini tanımlayın
Kiralık bir konut herkes için aynı amaca hizmet etmez. Bir malik bugünkü aile giderlerine katkı isterken, diğeri tahsilatı ileride yapılacak işler için konutun hesabında tutmak isteyebilir. Başka biri ise gelecekteki yaşam dönemine hazırlanır. Daireleri karşılaştırmadan önce kendi amacınızı yazın. Bütün tahsilatın borç ödemelerine ayrıldığı bir plan uzun süreli mülkiyete uygun olabilir; ancak aynı para aynı anda günlük harcamaları da karşılayamaz. Teklifi değerlendirirken önce konuta verdiğiniz görevin gerçekten yerine gelip gelmeyeceğine bakın.
Bu görevi yalnızca yıllık bir getiri oranıyla değil, harcama takvimiyle tarif edin. Konut hesabından para çekmeye ne zaman başlayacağınızı, hangi ödemelerin zorunlu olduğunu ve hangilerinin bekleyebileceğini belirleyin. Diğer güvenilir gelirlerinizi henüz tahsil edilmemiş kiradan ayrı gösterin. Her masrafı baştan kesin olarak tahmin etmek zorunda değilsiniz. Önemli olan, paraya ihtiyaç duyduğunuz tarihle tahsilatın gerçekleşeceği tarih arasındaki uyumsuzluğu erkenden fark etmektir. Düzenli para çekmek zorunda olan bir ailenin koşulları, boş kalma veya onarım döneminde bekleyebilen malikin koşullarından farklıdır.
Tahsilattan kullanılabilir paraya giden hesabı kurun
İlanda yazan kira, sözleşmede kararlaştırılan tutar ve banka hesabına geçen para ayrı bilgileri ifade eder. Önce sözleşmeyi ve gerçek ödeme takvimini esas alın. Ardından vadesi gelen tutarlarla tahsil edilenleri karşılaştırıp açıklanması gereken farkları kaydedin. Yıllık kirayı on ikiye bölmek karşılaştırmayı kolaylaştırır; fakat kiracının her ay ödeme yapacağını göstermez. Kendi harcama takviminizi belgelenmiş tahsilat düzenine göre oluşturun. Vadesi gelmiş ama henüz tahsil edilmemiş bir alacağı, hesapta kullanılabilen para gibi değerlendirmeyin.
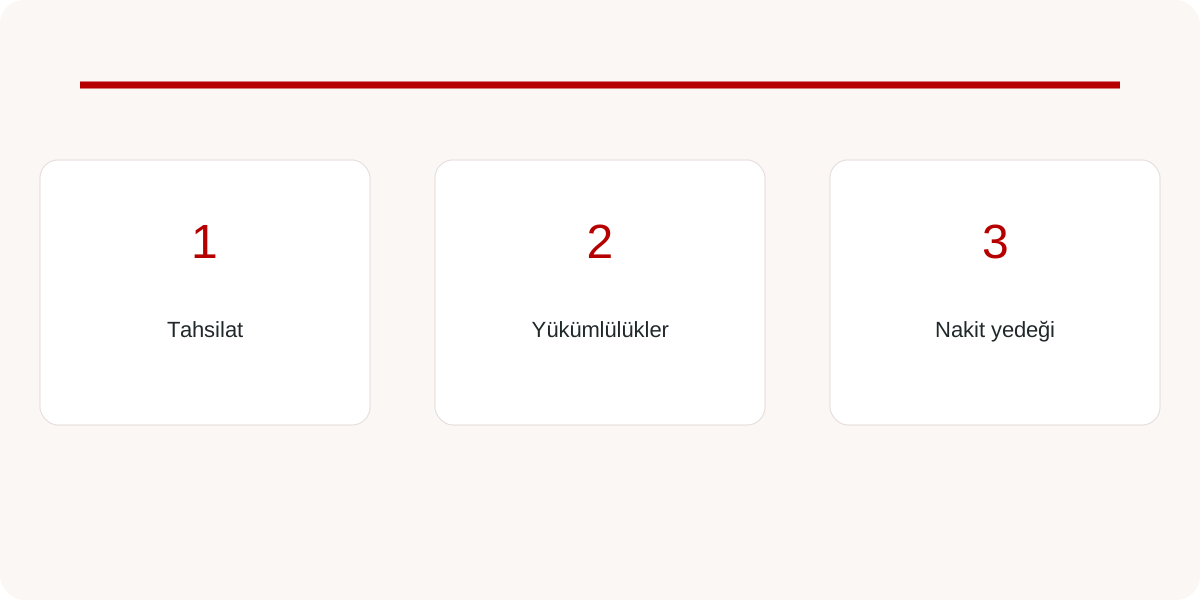
Sonra bu paradan karşılanacak yükümlülükleri inceleyin. Finansman ödemeleri, sözleşmedeki yönetim bedelleri, bakım ve diğer mülkiyet giderleri banka bakiyesinde serbest görünen tutarın bir bölümünü kullanabilir. İade edilebilecek kiracı güvence bedelini planlama kaydında ayrı tutun; harcanabilir kira geliri saymayın. Böylece malikin çekebileceği tutar, gerçekleşen tahsilat, bilinen yükümlülükler ve ayrılan nakit yedeği üzerinden belirlenir. Bu tutar brüt kira getirisiyle, muhasebe kârıyla veya konutun tahmini değer artışıyla aynı şey değildir. Ayrıntılı hesap için aşağıdaki nakit akışı modelinden yararlanın.
Kiralama biçiminin gerektirdiği işi öğrenin
Farklı kiralama biçimlerini karşılaştırırken yalnızca beklenen gelir satırına bakmayın. Olağan bir konut kirasıyla tatil evi işletmesi; giriş düzeni, temizlik, eşya, yönetim ve boş kalma dönemleri bakımından farklı işler gerektirebilir. Önerilen hizmetin kapsamını yazılı isteyin: Hangi işi kim yapacak ve bedelini kim ödeyecek? Tahsilat raporunun ne zaman hazırlanacağını, paranın size ne zaman aktarılacağını ve düzeltmelerin nasıl belgeleneceğini sorun. Daha yüksek ciro beklentisi, işletme giderleri ödendikten sonra aile bütçesine daha fazla para kalacağını tek başına göstermez.
Dubai Ekonomi ve Turizm Dairesi, tatil evi olarak sunulan daire ve villaların ilana çıkmadan önce kaydedilip onaylanmasını ister. Bu kontrolü gelir tahmininden ayrı değerlendirin; burada belirtilen genel koşul belirli bir daire için izin verildiği anlamına gelmez. Konut kiralamasında ise uygulanacak sözleşmeyi ve ilgili kayıt yolunu, gerektiğinde DLD'nin Ejari hizmetini inceleyin. Seçilen kiralama yolunu netleştirdikten sonra yönetim teklifindeki sorumlulukları karşılaştırın. Bir dairenin eşyalı olması, gelir beklentisi değiştiğinde işletme biçiminin kendiliğinden değiştirilebileceğini göstermez.
Gelirin beklentinin altında kaldığı dönemleri deneyin
Tahsilatın geciktiği, iki kiracı arasında konutun boş kaldığı veya bir sonraki kira gelmeden onarım ödemesi gerektiği ikinci bir takvim hazırlayın. Bunlar belirli bir kiracı ya da bina hakkında tahmin değil, planı sınamak için kullanılan varsayımlardır. Hangi ödemelerin yine de yapılacağını ve bunların hangi kaynaktan karşılanacağını gösterin. Yıl sonu toplamı olumlu görünse bile yılın belirli bir noktasında bakiye yetersiz kalabilir. Yıllık gelir giderden yüksek olduğunda da bu zamanlama sorununu ayrıca çözmek gerekir.
Aynı parayı birden çok ihtiyaca tam tutarıyla ayırmayın. Belirli bir taksit için tutulan nakit yedeği, aynı anda boş kalma döneminin tamamını finanse eden kaynak ve kişisel harcamalara ayrılmış para olamaz. Her senaryoda alacağınız önlemi ve bunun için ihtiyaç duyduğunuz bilgiyi yazın. İsteğe bağlı eşya alımını ertelemekle sözleşmeye bağlı bir ödemenin ertelenebileceğini varsaymak farklıdır. Kendi kararınızla yapabileceklerinizi, karşı tarafla anlaşma gerektiren değişiklikleri ve başkasının davranışına bağlı sonuçları birbirinden ayırın. Böylece takvimdeki çözümün gerçekten uygulanıp uygulanamayacağı görülür.
Satın alma ile ilk tahsilat arasındaki işleri planlayın
Gelir planı, konut için ödeme yapılması ile kullanılabilir kiranın hesaba gelmesi arasındaki dönemi de kapsamalıdır. Henüz tamamlanmamış işleri sıralayın: Konuta erişim, durum incelemesi, kararlaştırılan onarımlar, gerekiyorsa eşya, yönetici seçimi ve kiralama düzenlemeleri. Her işin sorumlusunu ve finansman kaynağını belirtin. İnşaatı süren konutta önerilen tamamlanma tarihini, bütçede varsaydığınız ilk tahsilat tarihinden ayrı tutun. Tamamlanmış konutta ise mevcut kullanım ve fiilî teslim durumunu öğrenin; hazır olarak tanımlanması hemen kira elde edileceğini kanıtlamaz.
Bu geçişi izleyebilmek için her aşamaya uygun belge isteyin. Tamamlanmış bir inceleme raporu, kabul edilmiş fiyat teklifi ve imzalanmış yönetim sözleşmesi farklı soruları yanıtlar. Açık işleri tek bir iyimser başlangıç tarihinin içine gizlemek yerine görünür tutun. Aile bütçesi kiranın belirli bir tarihe kadar başlamasına bağlıysa, daha geç başlamasının sonucunu satın alma taahhüdünden önce değerlendirin. Amaç her durumda hazır konutu veya proje aşamasındaki konutu üstün göstermek değildir. Seçimi, gelire gerçekten ihtiyaç duyduğunuz tarihle uyumlu hâle getirmektir.
Para çekme kararını düzenli kayıtlarla gözden geçirin
Belirlediğiniz her inceleme tarihinde tahsilatı, ödenmiş giderleri, henüz ödenmemiş yükümlülükleri ve kalan nakit yedeğini uzlaştırın. Sonucu önceki planla karşılaştırın ve farkların nedenini açıkça yazın. Bir defalık onarım, sürekli yönetim gideri ve gecikmiş tahsilat aynı şekilde ele alınmaz. Hesap dönemini tutarlı kullanın; yüksek tahsilat yapılan tek bir ayın önceki açığı gizlemesine izin vermeyin. Bu inceleme, konutun yaklaşan ödemeleri için para bırakırken malikin ne kadarını kullanabileceğine karar vermesini sağlar.
Aşağıdaki üç içerik bu kararın farklı parçalarını tamamlar. Nakit akışı modeli hesabı ayrıntılandırır; mülkiyet bütçesi toplanması gereken gider kalemlerini gösterir; kiralama biçimleri karşılaştırması işletme düzenini değerlendirmeye yardımcı olur. Aynı gideri iki defa eklememeye dikkat ederek birlikte kullanın. Kabul ettiğiniz varsayımları ve bunları yeniden değerlendirmeyi gerektirecek gelişmeleri tarihli bir notta saklayın. Yatırım artık ailenin gelir amacına hizmet etmiyorsa, gerçek giderleri sessizce hesap dışına çıkarmak yerine amacı ve planı yeniden ele alın.
- Kiranın karşılayacağı gideri belirleyin.
- Gerçek tahsilat tarihlerini kullanın.
- Yükümlülükleri ve nakit yedeğini gösterin.
- Para çekmeden önce tahsilatı uzlaştırın.
Kaynaklar ve başvuru noktaları
- Dubai DET — Holiday Home Permit — Kontrol tarihi: 13 Ekim 2026
- Dubai Land Department — Ejari — Kontrol tarihi: 13 Ekim 2026